
La cláusula de ética Trump criptomonedas se ha convertido en la pieza que faltaba para destrabar meses de negociación en el Senado de Estados Unidos. Durante el fin de semana, la Casa Blanca aceptó cerca del 80% de la propuesta que el senador Rubén Gallego había presentado a principios de agosto, y ese movimiento cambió de forma notable el tono de la negociación sobre el Clarity Act, la ley que busca dar un marco regulatorio claro a los activos digitales en Estados Unidos. No se trata de un simple gesto político: el nuevo texto introduce cambios concretos en cómo se define un conflicto de interés, quién lo supervisa y qué consecuencias tiene incumplirlo.

Entender esta cláusula es importante no solo para seguir el pulso legislativo, sino para dimensionar qué tipo de marco institucional se está construyendo alrededor de las criptomonedas en la mayor economía del mundo. A continuación, repaso los cambios concretos, por qué generaron el giro en las probabilidades de aprobación y qué queda por delante antes de que esto llegue a ser ley.
Qué cambia exactamente en la cláusula de ética
El borrador original, presentado por los republicanos, dejaba bastante margen a los cargos electos que tuvieran inversiones en criptomonedas o blockchain. El nuevo texto, en cambio, endurece varios puntos clave.
Del umbral del 20% a los 15.000 dólares
Antes, la obligación de desinvertir dependía de un porcentaje: si un cargo público poseía más del 20% de un activo digital concreto (por ejemplo, una meme coin), debía desprenderse de esa posición. Por debajo de ese porcentaje, no había obligación alguna.
Con la nueva propuesta, el criterio ya no es porcentual, sino económico. Cualquier inversión en activos digitales o estructuras blockchain por un valor superior a 15.000 dólares obliga al cargo público a actuar, sin importar qué porcentaje represente sobre el total de la emisión. Es un cambio relevante porque cierra una vía que permitía mantener posiciones muy grandes en términos absolutos siempre que representaran una fracción pequeña del total en circulación.
Fideicomiso ciego o desinversión con exención fiscal
Ante ese umbral, el cargo público tiene dos caminos:
- Desinvertir por completo, con el incentivo de una exención fiscal sobre las plusvalías generadas hasta ese momento.
- Colocar los activos en un fideicomiso ciego, gestionado por un tercero sin que el titular tenga información ni control sobre las decisiones que se tomen mientras dure su cargo.
Esta segunda opción tiene una letra pequeña que conviene subrayar: quien opta por el fideicomiso ciego renuncia también a saber qué ocurre con sus propios activos. No hay informes, no hay visibilidad, no hay forma de intervenir hasta que termine el mandato.
De cláusula temporal a cláusula permanente
Otro cambio de fondo es la duración. La versión anterior de la cláusula de ética tenía fecha de caducidad: dejaría de aplicarse cuando el actual mandato presidencial concluyera, en torno a 2029.
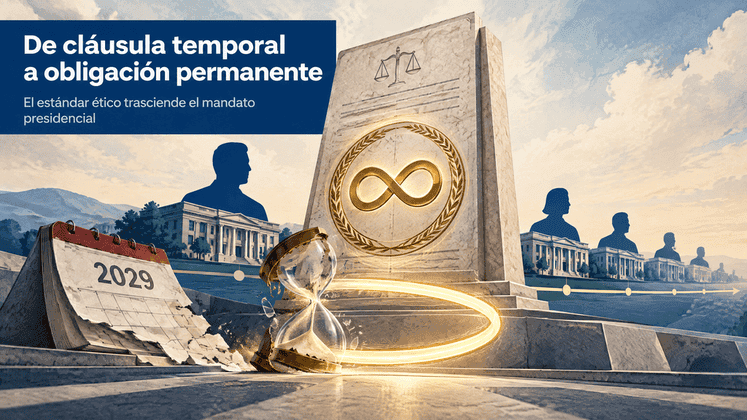
La nueva redacción elimina ese límite temporal y convierte la obligación en permanente, lo que en la práctica extiende el estándar a futuros gobiernos, no solo al actual.
Quién vigila que se cumpla la norma
Uno de los puntos que más tiempo llevó negociar no fue el contenido de la cláusula, sino quién debía hacerla cumplir. Y aquí es donde el acuerdo entre republicanos y demócratas resulta más interesante desde el punto de vista institucional.
Por qué se descartó al fiscal general de Estados Unidos
La propuesta republicana original otorgaba la supervisión al fiscal general de Estados Unidos, un cargo designado directamente por el presidente. Los demócratas rechazaron esa fórmula argumentando lo evidente: no tiene sentido que la persona encargada de vigilar un posible conflicto de interés del presidente sea, a su vez, nombrada por ese mismo presidente.
El papel de los fiscales estatales
El texto final traslada esa función a los fiscales generales de cada estado. Cualquiera de ellos podrá iniciar una investigación o una demanda si detecta un perjuicio, real o potencial, igual o superior a 100 dólares causado a un ciudadano por las actividades cripto de un cargo público. Es un umbral bajo a propósito: baja la barrera de entrada para que la supervisión sea efectiva y no dependa de un único organismo federal con intereses cruzados.
Un matiz importante: la cláusula no tiene efecto retroactivo. Si un cargo público cumple con la desinversión o el fideicomiso ciego dentro del plazo establecido tras la entrada en vigor de la ley, no podrá ser demandado por actuaciones pasadas. La responsabilidad se limita a lo que ocurra de ahí en adelante.
El otro frente: los rendimientos de las stablecoins
La cláusula de ética no ha sido el único punto que se ha movido este fin de semana. Tras una carta de la Asociación Bancaria Americana advirtiendo sobre una posible fuga de depósitos hacia el ecosistema cripto, el nuevo texto también aclara qué tipo de rendimientos pueden generar las stablecoins.
Rendimiento pasivo prohibido, rendimiento activo permitido
La norma prohíbe de forma explícita cualquier rendimiento pasivo por la simple tenencia de una stablecoin. En cambio, sí permite recompensas ligadas a un uso activo: pagos, transacciones, provisión de liquidez y colateral, staking o programas de fidelización. La diferencia es sutil pero importante: se puede ganar por participar en el ecosistema, no por quedarse quieto sosteniendo el activo.
Dieciocho meses de margen para la banca tradicional
La ley concede un plazo de 18 meses desde su entrada en vigor para que los bancos regionales y las cooperativas de crédito evalúen si realmente existe una fuga de depósitos hacia las stablecoins. Si detectan un impacto significativo, deberán documentarlo y presentarlo ante el Tesoro de Estados Unidos, que lo revisará junto a la OCC, la FDIC y la Reserva Federal antes de decidir si procede modificar la norma.
Qué implica esto para la votación en el Senado
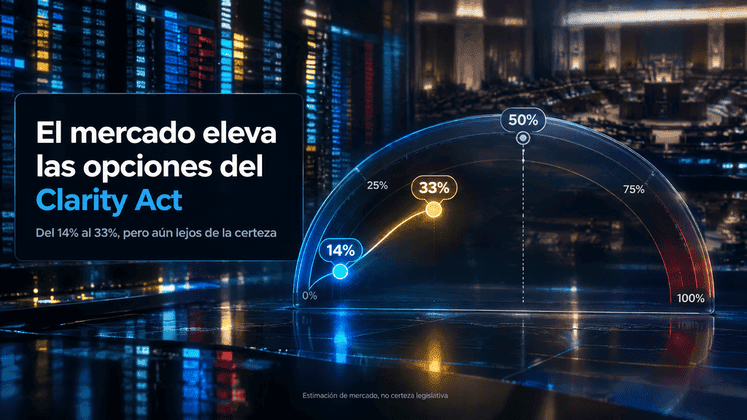
El cambio en el borrador no es solo simbólico: ha movido de forma medible las probabilidades de que el Clarity Act avance. Según datos de mercados de predicción como Polymarket, la probabilidad de aprobación en 2026 pasó de un 14% a un 33% en cuestión de días, y otras plataformas similares reflejan una tendencia comparable, aunque en ningún caso por encima del 50%. Conviene tomar estas cifras como lo que son: una estimación de mercado sobre un proceso legislativo, no una certeza.
Para reabrir el debate en el Senado se necesitan 60 votos. Con 53 republicanos y varios senadores demócratas que habían expresado apoyo condicionado a una cláusula de ética más estricta y a una supervisión independiente del Ejecutivo, el escenario de reapertura parece, a día de hoy, más accesible que en semanas anteriores. Una vez lograda esa reapertura, la votación final en el Senado requeriría solo 51 votos.
De aprobarse en el Senado, el texto pasaría a la Cámara de Representantes, que entra en receso esta semana y no retomaría actividad hasta después de las elecciones de mitad de mandato, salvo que el propio presidente convoque una sesión extraordinaria. Cualquier modificación en la Cámara obligaría a que el texto regresara al Senado, así que el camino hasta una firma presidencial definitiva sigue siendo largo.
Por qué esta cláusula importa más allá del titular político
Es tentador leer todo esto únicamente en clave de mercado, pero el fondo del asunto tiene más peso institucional del que parece a primera vista. La cláusula de ética Trump criptomonedas no es un detalle cosmético: es la primera vez que Estados Unidos intenta fijar por escrito cómo debe comportarse un cargo público con inversiones en activos digitales, con umbrales concretos, mecanismos de supervisión descentralizados y consecuencias reales.
Si el Clarity Act termina aprobándose con este marco, quedará un precedente que va más allá del actual mandato presidencial, dado el carácter permanente de la cláusula. Y para un sector que lleva años reclamando reglas claras antes que promesas de precio, ese tipo de certidumbre normativa suele pesar más a medio plazo que cualquier titular puntual, aunque el efecto inmediato sobre las cotizaciones sea, como suele ocurrir con los catalizadores regulatorios, difícil de anticipar con precisión.
Conclusión
El acuerdo en torno a la cláusula de ética marca un punto de inflexión en la negociación del Clarity Act, no por su contenido aislado, sino porque resuelve el principal punto de fricción entre republicanos y demócratas: quién controla los conflictos de interés y quién los supervisa. Con el nuevo umbral de 15.000 dólares, la opción de fideicomiso ciego o desinversión con exención fiscal, el carácter permanente de la norma y la supervisión trasladada a los fiscales estatales, el texto gana solidez institucional. Queda por delante una votación de reapertura, una votación final en el Senado y un trámite en la Cámara de Representantes que podría no resolverse hasta después de las elecciones de mitad de mandato. El proceso avanza, pero conviene seguir cada paso con datos, no con expectativas.
Este artículo tiene fines exclusivamente informativos y educativos, y no debe interpretarse como asesoramiento financiero, legal o de inversión. Invertir en criptomonedas y en mercados financieros implica riesgos, incluida la posible pérdida del capital invertido. Realiza siempre tu propia investigación antes de tomar decisiones.
