
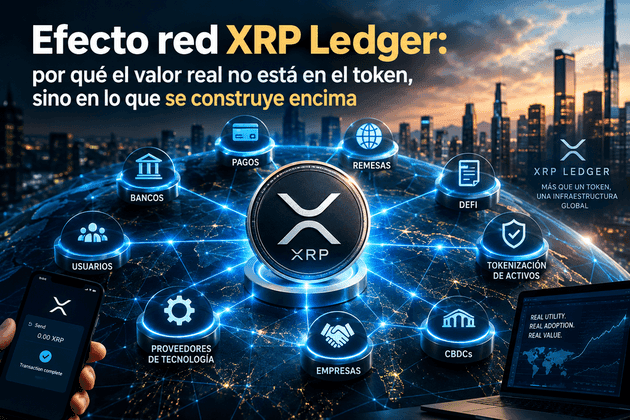
Cuando se habla del efecto red XRP Ledger, casi siempre la conversación deriva hacia el mismo sitio: cuánto puede valer XRP en el corto o medio plazo. Es una pregunta legítima, pero incompleta, porque ignora el mecanismo que históricamente ha multiplicado el valor de las plataformas tecnológicas: no lo que la plataforma es en sí misma, sino lo que terceros construyen encima de ella una vez que existe. Entender ese mecanismo —y aplicarlo a una red de liquidación como XRPL— cambia por completo la forma de evaluar esta tecnología.
De contar precios a entender plataformas
El error de mirar el precio del iPhone en 2007
En 2007, cuando se presentó el primer iPhone, el debate público giraba en torno al precio del dispositivo y a si merecía la pena frente a otros teléfonos del momento. Esa discusión, en retrospectiva, se quedó corta. El valor del iPhone no residía en el aparato, sino en que se convirtió en una base sobre la que otros pudieron construir negocios que nadie —ni siquiera Apple— había anticipado: aplicaciones de transporte, redes sociales de vídeo corto, plataformas de intercambio de activos digitales, entre muchas otras.
El mismo patrón de análisis puede aplicarse a XRP Ledger. Preguntar únicamente «¿cuánto vale XRP?» equivale a preguntar en 2007 cuánto costaba el iPhone, sin plantearse qué se podría construir sobre esa infraestructura. La pregunta más productiva —aunque más difícil de responder con una cifra— es qué tipo de servicios financieros podrían apoyarse en una capa de liquidación rápida y de bajo coste como la que ofrece XRPL.
Qué es el efecto red y por qué importa en XRP Ledger
El efecto red es un concepto económico sencillo: una plataforma se vuelve más valiosa cuanto más se construye y participa sobre ella, porque cada nuevo actor aumenta la utilidad para los que ya estaban y atrae a los siguientes. No es un crecimiento lineal, sino que tiende a acelerarse con el tiempo, siempre que la plataforma consiga alcanzar una masa crítica de desarrolladores, usuarios o casos de uso.
De 500 aplicaciones a millones: la curva exponencial de Apple
El caso de la App Store ilustra bien esta dinámica. Cuando abrió en 2008 contaba con alrededor de 500 aplicaciones. Con el paso de los años, entre la App Store y Google Play se acumularon varios millones de aplicaciones publicadas a lo largo de su historia. Según cifras difundidas por el propio ecosistema de Apple, solo la App Store facilitó del orden de 1,3 billones de dólares en facturación y ventas durante 2024, frente a unos 514.000 millones en 2019.
Conviene matizar el dato: esa cifra incluye el valor de bienes y servicios transaccionados a través de las apps (un viaje en coche, una compra en una tienda online), no solo lo gastado dentro de la propia tienda de aplicaciones, y procede de un estudio financiado por la parte interesada. Aun así, incluso si se toma solo el gasto directo del consumidor en la propia tienda —unos 150.000 millones de dólares anuales—, se trata de una industria que no existía hace poco más de una década y media.
Cómo se traduce esto a una red de pagos
XRP Ledger no compite en el terreno del entretenimiento móvil, sino en el del movimiento de dinero: pagos, liquidación y transferencia de valor entre partes. Es un terreno estructuralmente mucho más grande que el de las aplicaciones móviles, porque prácticamente cualquier actividad económica requiere, en algún punto, mover dinero. Si una plataforma de aplicaciones fue capaz de generar del orden del 1% del PIB mundial en poco más de una década, cabe preguntarse —sin necesidad de fijar una cifra concreta, que sería especulativo— qué proporción de la actividad económica global podría verse afectada por una plataforma orientada específicamente a la infraestructura del dinero.
Tres preguntas para medir el efecto red XRP Ledger antes de que se materialice
Antes de que una plataforma alcance su curva de crecimiento, existen preguntas que ayudan a anticipar dónde podría generarse valor. Son las mismas que, aplicadas al iPhone en 2007, habrían anticipado buena parte de lo que vino después.
¿Qué fricción elimina?
El iPhone eliminó la necesidad de llevar varios dispositivos distintos —cámara, GPS, reproductor de música, teléfono— unificándolos en uno solo. En el caso de XRPL, la fricción que se busca reducir es la de mover valor entre sistemas: los tiempos de espera, los intermediarios, las cuentas prefinanciadas y los horarios bancarios que hoy ralentizan las transferencias internacionales.
¿Qué se vuelve casi gratis?
Cuando hacer una fotografía pasó a costar prácticamente cero, nacieron industrias enteras alrededor de la imagen digital. De forma equivalente, si el coste de mover valor entre partes se acerca a cero y ocurre de forma prácticamente instantánea, se abre la puerta a modelos de negocio que hoy son inviables por los costes de transacción actuales.
¿A quién incluye que antes quedaba fuera?
La telefonía móvil incorporó a la economía digital a poblaciones que nunca habían tenido acceso a un ordenador personal. Una infraestructura de liquidación accesible desde un teléfono podría, en teoría, ampliar el acceso a servicios financieros a personas que hoy carecen de cuenta bancaria pero sí disponen de conexión móvil.
Negocios hipotéticos que podrían nacer sobre esa infraestructura
Conviene ser claro en este punto: lo que sigue son ejercicios de imaginación, no predicciones ni recomendaciones de inversión. Son el tipo de ideas que, aplicando la misma lógica al iPhone en 2007, habrían anticipado modelos de negocio que entonces no existían.
- Micropagos globales para creadores. Una plataforma que permitiera a un creador de contenido en un país cobrar cantidades muy pequeñas de audiencias en cualquier parte del mundo, liquidadas de forma instantánea y sin comisiones que devoren el importe, resolvería una fricción hoy muy real en el sector de la creación de contenido.
- Cuentas que operan de forma fluida entre divisas. Para quien cobra en una moneda y gasta en otra, una cuenta capaz de convertir valor entre divisas de forma casi instantánea y a un coste mínimo eliminaría buena parte de las comisiones y esperas actuales.
- Economía de máquina a máquina. A medida que crecen los sistemas autónomos —vehículos, sensores, servicios basados en inteligencia artificial—, surge la necesidad de procesar pagos extremadamente pequeños y frecuentes entre máquinas, algo que el sistema bancario tradicional no está diseñado para gestionar, pero que una capa de liquidación de bajo coste sí podría soportar.
Ventajas y riesgos de apostar por el efecto red antes de que exista
Ventajas de este enfoque de análisis
- Obliga a pensar en horizontes largos en lugar de en movimientos de precio a corto plazo.
- Ayuda a distinguir entre el valor de la infraestructura y el valor especulativo del token.
- Sitúa la discusión sobre XRPL dentro de un marco económico contrastado (el de las plataformas con efecto red), en lugar de narrativas puntuales.
Errores comunes al aplicar esta lógica
- Confundir la adopción de la infraestructura (bancos, instituciones usando la red) con la captura de valor por parte del token, que son cosas relacionadas pero no idénticas.
- Dar por hecho que el efecto red se producirá con la misma intensidad y en los mismos plazos que ocurrió con el iPhone; la analogía es útil como marco, no como garantía.
- Tratar los ejemplos de negocios hipotéticos como si fueran anuncios o hechos consumados, cuando son solo ejercicios para ilustrar el tipo de valor que podría generarse.
El papel de la inteligencia artificial en la ecuación
Un factor adicional que conviene tener en cuenta es el crecimiento potencial de la economía impulsado por la inteligencia artificial y la robótica. Elon Musk declaró en una entrevista con Forbes en mayo de 2026 que la IA y los robots humanoides podrían duplicar el tamaño de la economía mundial en un plazo de entre cinco y siete años. Se trata de una previsión personal, calificada de optimista por buena parte de los economistas, y no de un hecho verificado ni de una certeza temporal.

Dicho esto, si una economía crece de forma significativa —sea en ese plazo o en uno más largo—, la cantidad de valor que necesita moverse, liquidarse y transferirse también crecería, lo que en teoría incrementaría la demanda sobre las infraestructuras de liquidación digital, sin que ello implique automáticamente un efecto directo y proporcional sobre el precio de ningún activo concreto.
Conclusión
El efecto red XRP Ledger es, ante todo, un marco de análisis: mirar más allá del precio del token para preguntarse qué fricciones podría eliminar la infraestructura, qué actividades podría abaratar hasta hacerlas casi gratuitas y a quién podría incluir en el sistema financiero que hoy queda fuera. La historia del iPhone y la App Store muestra que las plataformas base no generan su valor principal por sí mismas, sino por lo que terceros construyen encima una vez que alcanzan una masa crítica. Si XRPL logra seguir, aunque sea parcialmente, una curva de adopción similar, el debate relevante no será tanto cuánto vale hoy, sino qué se construirá mañana sobre esa base. Nadie puede garantizar que ese proceso se replique con la misma intensidad, y cualquier lectura debe tratarse como una hipótesis de trabajo, no como una certeza.
Este artículo tiene fines informativos y educativos, no constituye asesoramiento financiero. Invertir en criptomonedas y otros mercados financieros implica riesgos, incluida la posible pérdida del capital invertido. Antes de tomar cualquier decisión de inversión, se recomienda realizar un análisis propio y, si es necesario, consultar con un profesional cualificado.
