
Si tienes Bitcoin fuera de un exchange, es probable que ya hayas visto titulares alarmistas sobre el nuevo reglamento europeo contra el blanqueo de capitales. La realidad del AMLR autocustodia es más matizada de lo que sugieren esos titulares: no se prohíbe guardar tus propias claves, pero sí se endurece de forma notable todo lo que rodea a esa decisión. A partir del 10 de julio de 2027, moverte entre un exchange regulado y tu propia wallet va a implicar más preguntas, más documentación y un seguimiento que hasta ahora no existía.
Entender exactamente qué cambia —y qué no— es la única forma de tomar decisiones con criterio antes de que la norma entre en vigor.
Qué dice exactamente el nuevo reglamento
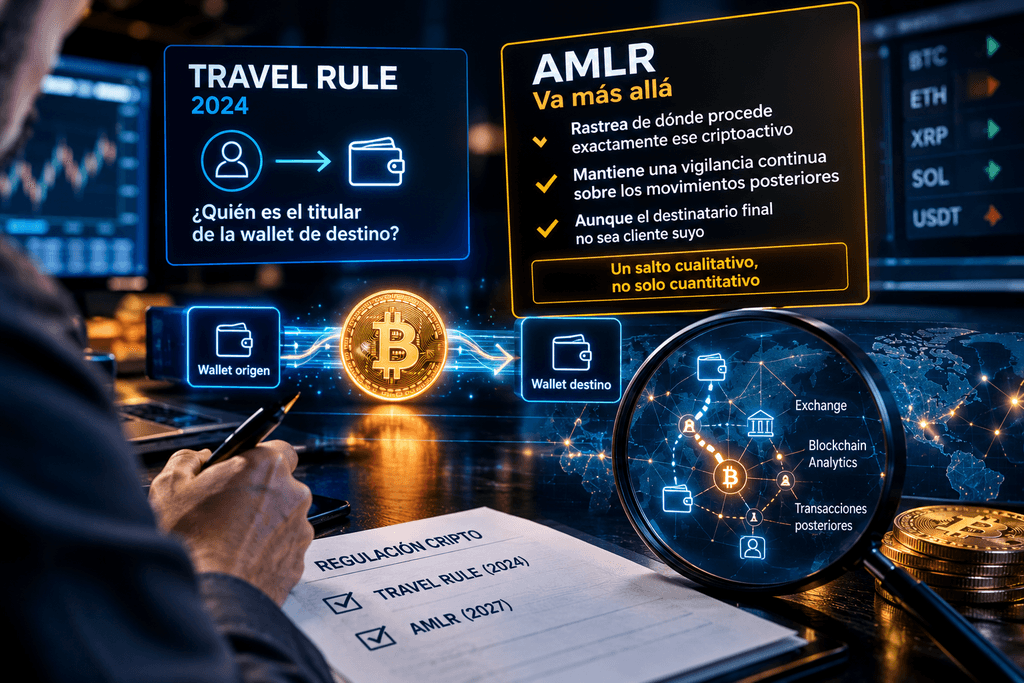
El nuevo marco no nace de la nada. Desde el 30 de diciembre de 2024 ya rige en la Unión Europea la Travel Rule derivada del Reglamento de Transferencia de Fondos: cualquier salida de criptoactivos desde un exchange europeo hacia una wallet propia por más de 1.000 € obliga a la plataforma a preguntar quién es el titular de esa dirección. Lo que añade el nuevo Reglamento contra el Blanqueo de Capitales (AMLR) es una capa adicional, con dos artículos que afectan directamente a cualquier usuario que practique la autocustodia.
El artículo 79: fin de las cuentas anónimas
El artículo 79 prohíbe a cualquier entidad regulada en la UE —bancos, plataformas financieras y proveedores de servicios de criptoactivos— mantener cuentas anónimas. La norma extiende expresamente esta prohibición a las cuentas que permitan anonimizar transacciones y a las que operen con monedas diseñadas para reforzar el anonimato. En la práctica, esto deja fuera del sistema regulado europeo a criptomonedas como Monero o Zcash: no se ilegalizan como activo, pero ningún exchange autorizado podrá ofrecerlas.
El artículo 40: identificar, verificar y vigilar
El artículo 40 es el que más debate genera dentro del ecosistema AMLR autocustodia, porque no se limita a pedir el nombre del titular de una wallet. Obliga a los proveedores de servicios de criptoactivos a:
- Adoptar medidas basadas en el riesgo para verificar, no solo preguntar, la identidad del originante y el beneficiario de una transferencia.
- Exigir información adicional sobre el origen y el destino de los fondos cuando algo no cuadre.
- Aplicar un seguimiento continuo reforzado sobre las operaciones que tengan como origen o destino una wallet autocustodiada.
A diferencia de la Travel Rule, aquí no hay un umbral fijo de 1.000 €. La decisión de cuánta fricción aplicar queda en manos de cada proveedor en función del riesgo que perciba, y ningún exchange va a querer asumir ese riesgo por defecto. Eso significa que, en la práctica, es probable que se apliquen los criterios más estrictos posibles para cubrirse las espaldas.
Travel Rule frente a AMLR: la diferencia clave
Conviene distinguir bien ambas normas porque generan confusión constante. La Travel Rule de 2024 preguntaba quién es el titular de la wallet de destino. El AMLR va más allá: habilita a los exchanges a rastrear de dónde procede exactamente ese criptoactivo y a mantener una vigilancia continua sobre los movimientos posteriores, aunque el destinatario final no sea cliente suyo. Es un salto cualitativo, no solo cuantitativo.
¿Realmente se blanquea tanto dinero con Bitcoin?
La justificación oficial de todo este entramado normativo se apoya en un argumento reconocible: las criptomonedas facilitan el blanqueo de capitales, financian redes criminales y permiten esquivar sanciones internacionales, así que el Estado tiene la obligación de vigilar estos flujos para proteger a sus ciudadanos.
Ese argumento no es falso en los hechos. Con criptoactivos se blanquea dinero, igual que se hace con el sistema tradicional. Pero el problema no está en el diagnóstico, sino en la proporcionalidad de la respuesta.
Donde falla el argumento oficial
Con euros se blanquea dinero. Dólares también. Los inmuebles y las obras de arte con sociedades pantalla, muchísimo más. Y sobre todo, con efectivo: nadie te pregunta a dónde va tu dinero cuando retiras 200 € de un cajero. La pregunta relevante no es si existe el delito —existe, en todos los activos—, sino si la medida aplicada guarda proporción con el riesgo real, frente al derecho fundamental a la privacidad financiera que en España recoge el artículo 18 de la Constitución.
Hay además una paradoja llamativa: de todos los activos disponibles, Bitcoin es probablemente el peor instrumento posible para blanquear dinero a gran escala, precisamente porque su registro es público, permanente e inmutable, y puede consultarse años después por cualquier autoridad. El efectivo, en cambio, no deja ningún rastro. Lo que hace atractivo a Bitcoin para quien blanquea no es su opacidad —no la tiene—, sino su portabilidad y su resistencia a la censura. Y esas mismas propiedades son las que buscan legítimamente un periodista al que le cierran los pagos, alguien que vive bajo un régimen que confisca cuentas, o cualquier persona que simplemente quiere que su patrimonio no dependa de que a un tercero le parezca bien.
Qué significa esto en la práctica para tu autocustodia
Aterrizado el debate regulatorio, lo relevante es qué cambia realmente en tu día a día si tienes Bitcoin fuera de un exchange.
Nada cambia en el activo, todo cambia en el peaje
No existe un solo artículo del AMLR que module la oferta, la emisión o las propiedades de Bitcoin, porque es una red descentralizada. Tus sats seguirán siendo exactamente los mismos sats con las mismas propiedades después del 10 de julio de 2027. Lo que cambia no es el activo en sí, sino el coste de entrar y salir del sistema regulado: más fricción, más preguntas, más registro cada vez que muevas fondos entre un exchange y tu propia wallet.
Tu wallet deja de ser anónima en el momento de la retirada
Un matiz que suele pasarse por alto: cuando retiras Bitcoin de un exchange hacia tu propia wallet, esa wallet queda vinculada a tu identidad no porque nadie te haya investigado, sino porque tú mismo la has asociado voluntariamente en el momento de la retirada. A partir de ahí, el exchange, y potencialmente el regulador, saben que esa dirección es tuya. Dentro del perímetro regulado, la privacidad ya no existe tal y como la entendíamos, y previsiblemente no va a volver.
Cómo proteger tu patrimonio bajo el marco AMLR
No hay forma legal de volverse invisible dentro del sistema regulado, y cualquiera que ofrezca eso a través de un exchange o un neobanco está ofreciendo algo ilegal. Lo que sí puedes hacer es organizarte con criterio antes de que la norma entre en vigor.
Separa horizontes temporales
Conviene distinguir entre el Bitcoin que gestionas a corto plazo —menos de cinco años, pensado para trading o liquidez— y el que forma parte de tu patrimonio a largo plazo. El primero va a estar siempre identificado y reportado porque necesitas rapidez de ejecución y liquidez bancaria; tributarlo con precisión es innegociable. El segundo es el que trasladas a autocustodia asumiendo el riesgo operativo que eso implica, y no conviene mezclar ambos horizontes en la misma wallet ni en el mismo exchange.
La trazabilidad es tuya, no de la plataforma
Los exchanges cierran, cambian de licencia o pierden históricos. El día que necesites acreditar el origen de tus criptoactivos, esa documentación tiene que estar en tu poder, no depender de que una plataforma la conserve. Descargar y guardar el histórico de operaciones cuanto antes es una medida sencilla que evita muchos problemas después.
Piensa en la estructura antes de mover fondos
La decisión de dónde va a vivir tu patrimonio a largo plazo no se toma el día que lo mueves de un exchange a tu wallet: se toma antes, con la justificación del origen de los fondos y la fecha de adquisición ya preparadas. Si esa decisión no se tomó con antelación, lo que queda no es esconder nada —eso ya no es una opción viable dentro del marco AMLR—, sino ser capaz de defender con solidez cada movimiento si llega a pedirse explicación.
Conclusión
El nuevo marco AMLR no acaba con la autocustodia, pero sí encarece y complica el tránsito entre el sistema financiero regulado y tu propia wallet, apoyándose en un argumento de blanqueo de capitales que resulta difícil de sostener cuando se compara con el trato que recibe el efectivo o los activos tradicionales. La respuesta razonable no es el pánico ni la promesa de anonimato imposible, sino ordenar tu patrimonio con antelación: separar horizontes temporales, conservar tu propia trazabilidad y entender la normativa antes de que julio de 2027 convierta la improvisación en un problema real.
Este contenido tiene un fin exclusivamente informativo y educativo, y no constituye asesoramiento financiero, legal ni fiscal. Invertir en criptomonedas y en mercados financieros implica riesgos, incluida la posible pérdida del capital invertido. Antes de tomar cualquier decisión, consulta con un profesional cualificado.
