
El lunes 21 de septiembre de 2026, el Banco Central Europeo puso en marcha Pontes, una infraestructura que conecta las plataformas de tecnología de registro distribuido (DLT) con los servicios TARGET del Eurosistema. Dicho de forma sencilla: permite que las operaciones con activos tokenizados, como bonos o acciones representados en tokens, se liquiden con dinero de banco central. Si has visto titulares sobre Pontes BCE y no tienes claro si afecta a tu cuenta, a tus criptomonedas o al euro digital, este artículo pone orden.
Adelanto lo más importante: Pontes es una pieza para bancos e infraestructuras de mercado, no para el público general. Y precisamente por eso merece más atención de la que suele recibir.
Qué es Pontes y qué problema intenta resolver
Pontes (en latín, «puentes») es la solución de corto plazo del Eurosistema para liquidar en dinero de banco central las transacciones hechas sobre plataformas DLT. Es la primera iniciativa de un programa estratégico más amplio para adaptar el dinero público a los mercados tokenizados.
El eslabón que faltaba en la tokenización
Emitir un bono como token es relativamente sencillo. Lo difícil es el otro lado de la operación: ¿con qué se paga? Hasta ahora, muchas pruebas de mercado recurrían a activos de liquidación privados, como stablecoins o dinero de bancos comerciales tokenizado. Eso introduce riesgo de contraparte y fragmentación.
Según el propio BCE, en las pruebas de 2024 los participantes coincidieron en que tener acceso a un activo de liquidación libre de riesgo era clave para una adopción más amplia. Pontes responde a esa petición: pone el efectivo del banco central en el mismo circuito que el activo tokenizado.
Entrega contra pago, sin intermediarios de más
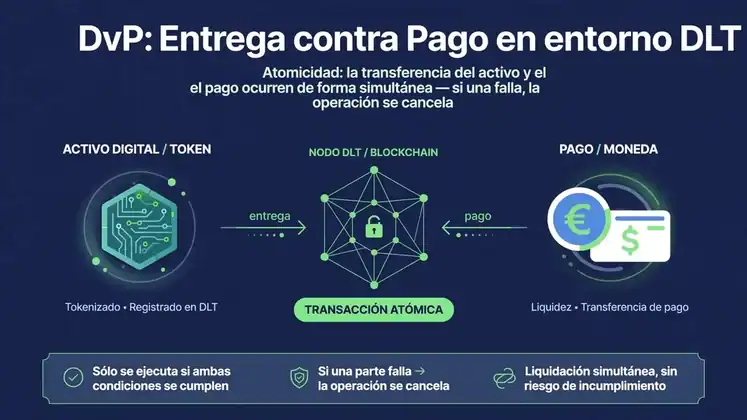
La idea técnica central es la entrega contra pago (DvP): el activo cambia de manos únicamente si el pago llega a la vez. Si una de las dos partes falla, la operación no se completa. Es un principio clásico de los mercados de valores que ahora se traslada a un entorno DLT.
Cómo funciona Pontes por dentro
Sin entrar en detalles que solo interesan a un departamento de operaciones, esto es lo esencial de la arquitectura según la documentación del Eurosistema:
- Red permisionada: solo entidades autorizadas pueden participar. No es una blockchain pública.
- Modelo de doble liquidación: los participantes pueden liquidar con tokens de efectivo dentro de la plataforma DLT del Eurosistema o mediante instrucciones de pago en T2, el sistema de liquidación bruta en tiempo real.
- Nodos por institución: hay nodos para los bancos centrales nacionales, el operador y el BCE.
- Privacidad granular: cada participante solo ve la información que le corresponde.
- Gobernanza pública: la supervisa el Eurosistema, no un consorcio privado.
Esto último es relevante. Pontes no compite con las redes cripto abiertas: es infraestructura pública y controlada, diseñada para encajar con la regulación europea existente.
Quién participa y qué se sabe del lanzamiento
Según la información publicada tras el anuncio, un primer grupo de entidades y operadores DLT completó su incorporación y ya puede usar el sistema, y otros se irán conectando en los próximos meses. Entre las entidades mencionadas figuran Deutsche Bank, Santander, Société Générale y el Banco Europeo de Inversiones. Algunos medios cifran el grupo inicial en trece bancos y cuatro operadores DLT, un dato que conviene contrastar con el comunicado oficial antes de citarlo.
Además, el BCE comunicó que ha iniciado trabajos preparatorios para invertir una pequeña parte de sus propios fondos en valores tokenizados, cuyas compras se liquidarían a través de Pontes. Es una señal práctica: el propio banco central quiere usar la herramienta, no solo ofrecerla.
Calendario: es un arranque, no la versión final
El lanzamiento incluye un conjunto básico de servicios. Las funciones adicionales y los horarios ampliados llegarán de forma gradual, y el BCE prevé la implementación completa en 2028. En paralelo, el Eurosistema trabaja en Appia, una iniciativa de más largo plazo para explorar un ecosistema integrado de servicios financieros basados en DLT.
Pontes frente al euro digital: dos proyectos que se confunden
Aquí está la confusión más común, y conviene aclararla.
| Aspecto | Pontes | Euro digital minorista |
|---|---|---|
| Destinatarios | Bancos e infraestructuras de mercado | Ciudadanos y comercios |
| Uso | Liquidar activos tokenizados | Pagos cotidianos |
| Estado | En funcionamiento desde el 21 de septiembre de 2026 (servicio inicial) | En fase preparatoria; se ha hablado de un piloto en la segunda mitad de 2027 |
| Tecnología | DLT permisionada conectada a TARGET | Diseño aún en desarrollo |
Christine Lagarde lo resumió con una frase que ayuda a entenderlo: Pontes sería, en esencia, un euro digital puesto a disposición de los bancos para operar entre sí con activos tokenizados. Es decir, hay dinero digital de banco central, pero solo para el circuito mayorista.
Y las stablecoins, ¿quedan fuera?
No exactamente. Pontes ofrece una alternativa pública para la liquidación, pero no prohíbe que otros modelos coexistan. Lo que cambia es que las entidades tendrán una opción sin riesgo de contraparte privado. Cuánto se usará frente a las alternativas es algo que solo dirán los volúmenes reales en los próximos trimestres.
Ventajas y límites de este enfoque
Ventajas potenciales
- Menos riesgo de liquidación: el activo de pago es dinero de banco central.
- Continuidad legal: encaja con el marco europeo de TARGET.
- Interoperabilidad: un único punto de conexión para varias plataformas DLT.
- Base para automatizar: los contratos inteligentes pueden encadenar emisión, negociación y liquidación.
Límites y dudas razonables
- Alcance inicial reducido: servicios básicos hasta 2028.
- Adopción por demostrar: que haya bancos conectados no garantiza volumen. Habrá que ver si se pasa de las pruebas a emisiones habituales.
- Red cerrada: al ser permisionada, no resuelve por sí sola la comunicación entre distintos ecosistemas o jurisdicciones.
- Otras regiones avanzan por su cuenta: Estados Unidos y Asia siguen caminos distintos, así que la fragmentación global no desaparece.
Qué significa Pontes para el mundo cripto (sin exagerar)
Es tentador leer Pontes como un espaldarazo automático a cualquier criptoactivo ligado a la banca. Conviene ser prudente. Que un banco central construya un puente hacia la DLT valida la tecnología de registro distribuido para uso institucional, pero no demuestra que un token concreto vaya a capturar valor.
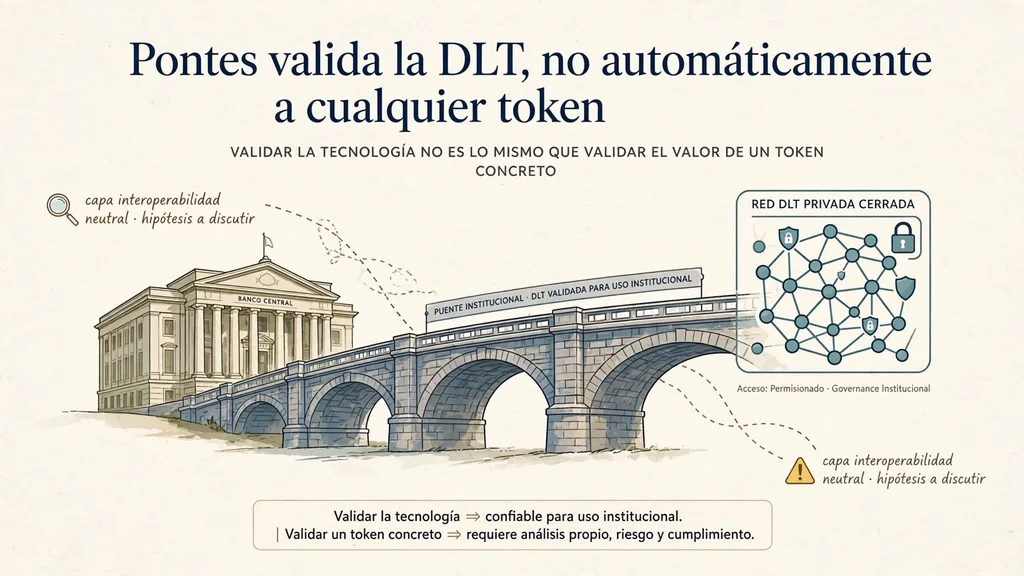
Algunos analistas sostienen que, si cada bloque construye su propia red, harán falta capas neutrales de interoperabilidad entre ellas, y en ese debate se citan proyectos como XRP Ledger o Stellar. Es una tesis legítima para discutir, pero es una hipótesis, no un hecho: Pontes no usa ninguna de esas redes públicas, y una infraestructura puede ganar adopción sin que su token se beneficie. Si inviertes en cripto, mira qué mecanismo concreto conecta la actividad de una red con la demanda de su activo, y no te quedes en el titular institucional.
Errores comunes al interpretar la noticia
- Confundir Pontes con el euro digital minorista. No puedes usarlo en tu banco para pagar el café.
- Asumir que «banco central + blockchain» significa cripto pública. Aquí es una red permisionada.
- Tratar el lanzamiento como una fecha de éxito. Es un servicio inicial; la prueba está en el uso.
- Sacar conclusiones de precio. Una noticia de infraestructura no dice nada fiable sobre cotizaciones.
Qué conviene vigilar en los próximos meses
Si quieres seguir la evolución de Pontes BCE con criterio, estos son los indicadores más útiles, más que cualquier titular:
- Número de entidades y operadores DLT conectados respecto al grupo inicial.
- Volumen y tipo de operaciones liquidadas (bonos, fondos, otros instrumentos).
- Ampliación de servicios y horarios prevista hasta 2028.
- Las compras de valores tokenizados de la cartera propia del BCE.
- Avance de Appia y del calendario del euro digital minorista.
Ninguno de estos puntos garantiza un resultado concreto: son señales que ayudan a distinguir entre un piloto simbólico y una infraestructura que se consolida.
Conclusión
Pontes es, ante todo, un cambio de plumbing financiero: cambia cómo se puede pagar una operación con activos tokenizados, no cómo pagas tú. Su valor está en ofrecer dinero de banco central en entornos DLT, con entrega contra pago y bajo gobernanza pública. Su límite está en que arranca con servicios básicos, en que es una red cerrada y en que su éxito depende de que las entidades la usen de verdad.
Para el lector interesado en cripto, la lectura sensata es doble: la tokenización institucional avanza y conviene entenderla, pero de ahí no se deduce automáticamente ningún resultado para un activo concreto. Seguir los datos de uso, y no solo los anuncios, es la mejor forma de evaluar hasta dónde llega este puente.
Descargo de responsabilidad: este artículo tiene fines exclusivamente informativos y educativos y no constituye asesoramiento financiero ni una recomendación de inversión. Invertir en criptomonedas y en mercados financieros implica riesgos, incluida la pérdida total del capital. Haz siempre tu propia investigación.
