
Evernorth XRPN ya cotiza en el Nasdaq, y la pregunta que se hace casi todo el mundo es la equivocada: «¿subirá la acción?». La salida a bolsa de esta empresa de tesorería de XRP, respaldada por Ripple, tiene una lectura más interesante si dejas el precio a un lado y miras qué hay detrás de cada título.

Si te preguntas qué es realmente XRPN, en qué se diferencia de comprar XRP y qué riesgos tiene esta forma de invertir en criptomonedas, aquí tienes un análisis con criterio propio y sin promesas.
Qué es Evernorth y cómo llegó al Nasdaq
Evernorth es una compañía de tesorería de activos digitales centrada en XRP. Según sus documentos ante la SEC, nació en 2025 como filial de Ripple con un objetivo muy concreto: ofrecer exposición a XRP a través de un vehículo regulado y accesible desde una cuenta de bróker tradicional.
La fusión con Armada Acquisition Corp. II
La vía elegida para cotizar fue una fusión con una SPAC, Armada Acquisition Corp. II. Una SPAC es una sociedad que sale a bolsa sin negocio propio para fusionarse después con otra empresa. Es un atajo para cotizar, con sus propias reglas y sus propios riesgos.
El calendario sufrió un retraso administrativo. La fusión se cerró el 9 de octubre de 2026 y la cotización arrancó el 12 de octubre, cuatro días después de lo previsto inicialmente.
Los números del cierre
Estas son las cifras que ha comunicado la empresa o recogen los medios a partir de sus documentos:
- Reserva de XRP: unos 473 millones de XRP en el momento del cierre.
- Efectivo: unos 300 millones de dólares brutos, antes de gastos de la operación.
- Inversores citados: Arrington Capital, SBI Group, Ripple, Pantera Capital, Kraken y GSR.
- Ticker: XRPN para las acciones y XRPNW para los warrants.
Hay un dato que muchos titulares pasaron por alto: alrededor del 80 % de las acciones rescatables de la SPAC fueron redimidas, es decir, esos inversores pidieron su dinero de vuelta. No invalida la operación, pero explica por qué el efectivo recaudado quedó lejos de la cifra de más de 1.000 millones de dólares que se manejó durante los meses previos, cifra que incluía aportaciones en XRP.
XRPN no es XRP: qué compras realmente
Conviene dejarlo claro desde el principio. Al comprar acciones de Evernorth compras una participación en una empresa, no tokens XRP.

No recibes las claves ni las monedas, y el valor de tu inversión depende de varias cosas a la vez:
- El precio del XRP.
- La gestión de la tesorería.
- Cuánto esté dispuesto a pagar el mercado por la acción respecto al valor de esos XRP.
- La cantidad de acciones y warrants en circulación.
Dicho de otro modo, es una inversión en XRP con una capa de empresa por encima. Esa capa puede aportar valor, o restarlo.
La métrica que de verdad importa: XRP por acción
Ripple y la propia directiva hablan de «hacer crecer el XRP por acción con el tiempo». Esa frase es la clave de todo el modelo de Evernorth XRPN, y merece una explicación sencilla.
Cómo se calcula
Se divide el total de XRP que tiene la empresa entre el número de acciones. Si la empresa suma XRP más deprisa de lo que emite acciones nuevas, cada acción respalda más XRP. Si ocurre lo contrario, cada acción respalda menos.
Un ejemplo orientativo
Con los datos del cierre, una cuenta aproximada sería la siguiente. Evernorth tiene unas 22,3 millones de acciones Clase A y 32,2 millones de acciones Clase C sin voto, lo que suma unos 54,5 millones de títulos. Repartir 473 millones de XRP entre ellos daría algo más de 8 XRP por acción.
Esta cifra es solo una estimación mía. Parte de la suposición de que ambas clases tienen los mismos derechos económicos y no cuenta los 11,7 millones de warrants con precio de ejercicio de 11,50 dólares. Si esos warrants se ejercieran, el reparto sería menor, de unos 7 XRP por acción. Antes de sacar conclusiones, comprueba los datos en el 8-K de cierre y en los informes de la compañía.
Por qué puede crecer, y por qué puede no hacerlo
Hay dos caminos posibles, y ninguno está garantizado:
- Captar capital y comprar más XRP. Si la acción cotiza con prima sobre el valor de sus XRP, emitir acciones nuevas y comprar más XRP podría aumentar el XRP por acción. Es una lógica parecida a la de otras empresas de tesorería cripto, aunque XRP no es Bitcoin y el mercado no tiene por qué responder igual.
- Generar rendimiento con los XRP que ya tiene. La empresa ha hablado de estrategias de rendimiento dentro del ecosistema XRP. Por ahora es un plan, no un resultado, y no hay datos que permitan saber cuánto rendirá ni con qué riesgo.
Si el mercado valorase la acción por debajo del valor de sus XRP, emitir nuevas acciones tendría el efecto contrario, y la lógica del modelo se debilitaría.
Evernorth XRPN frente a comprar XRP directamente
Esta es la comparación que conviene hacer antes de pagar por la acción. Es un resumen orientativo:
| Aspecto | Comprar XRP | Acciones de Evernorth (XRPN) |
|---|---|---|
| Qué posees | El token | Una participación en una empresa |
| Custodia | Tú o el exchange | La empresa se encarga |
| Acceso | Exchange o monedero | Cuenta de bróker habitual |
| Posible rendimiento extra | Depende de lo que hagas tú | Depende de la gestión de la empresa |
| Costes y estructura | Comisiones de compra | Gestión, dilución, warrants |
| Relación con el precio de XRP | Directa | Indirecta, puede haber prima o descuento |
| Riesgos añadidos | Custodia propia | Ejecución, dirección, mercado bursátil |
Ventajas posibles de XRPN
- Acceso desde un bróker tradicional, sin monederos ni claves privadas.
- Una posible vía para inversores que, por normas internas, no pueden tener criptomonedas directamente.
- La opción de que la gestión de la tesorería aporte algo que una simple compra no ofrece.
Desventajas posibles
- La acción puede cotizar con descuento sobre el valor de sus XRP.
- La dilución y los warrants reducen la parte que corresponde a cada acción.
- Dependes de que la directiva ejecute bien, además de que XRP se comporte bien.
- Los costes y la estructura societaria no existen si compras el token directamente.
Riesgos que conviene tener presentes
Lo que más me llama la atención de Evernorth XRPN es que sus propias cifras de cierre ya muestran cuáles son los puntos débiles del modelo.
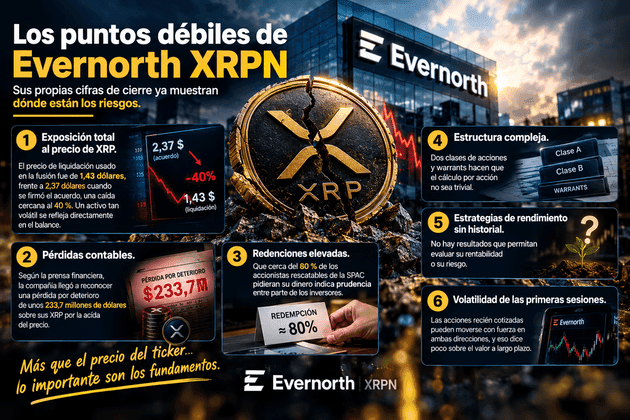
- Exposición total al precio de XRP. El precio de liquidación usado en la fusión fue de 1,43 dólares, frente a 2,37 dólares cuando se firmó el acuerdo, una caída cercana al 40 %. Un activo tan volátil se refleja directamente en el balance.
- Pérdidas contables. Según la prensa financiera, la compañía llegó a reconocer una pérdida por deterioro de unos 233,7 millones de dólares sobre sus XRP por la caída del precio.
- Redenciones elevadas. Que cerca del 80 % de los accionistas rescatables de la SPAC pidieran su dinero indica prudencia entre parte de los inversores.
- Estructura compleja. Dos clases de acciones y warrants hacen que el cálculo por acción no sea trivial.
- Estrategias de rendimiento sin historial. No hay resultados que permitan evaluar su rentabilidad o su riesgo.
- Volatilidad de las primeras sesiones. Las acciones recién cotizadas pueden moverse con fuerza en ambas direcciones, y eso dice poco sobre el valor a largo plazo.
Errores comunes al analizar XRPN
- Mirar solo los 473 millones de XRP. La cifra impresiona, pero sin saber cuántas acciones hay detrás no significa nada.
- Confundir comprar acciones con comprar XRP. El dinero que pagas por una acción en bolsa va al vendedor, no a la empresa, así que no genera compra automática de XRP.
- Fijarse en la subida o bajada del primer día. Indica el humor del mercado, no la calidad del modelo.
- Ignorar los warrants y la dilución. Cambian el reparto real.
- Dar por hecho que se repetirá el modelo de otras empresas de tesorería. Cada activo y cada mercado funcionan distinto.
Qué señales seguir en los próximos meses
En lugar de seguir el precio del ticker cada hora, a mí me parece más útil observar tres cosas:
- Si Evernorth consigue nuevo capital y en qué condiciones.
- Si usa ese dinero para comprar más XRP.
- Si el XRP por acción sube, se mantiene o baja en sus informes trimestrales.
Si las tres cosas ocurren a la vez, el modelo empezaría a demostrar algo. Si no, Evernorth XRPN seguiría siendo una empresa con una gran tesorería, pero con una propuesta menos clara frente a comprar XRP directamente.
Conclusión
La llegada de Evernorth al Nasdaq es un hecho relevante para el ecosistema XRP, pero el precio inicial de la acción cuenta poco. Lo que sí puede ayudarte a entender el valor de la empresa es cuántos XRP respalda cada título, cómo evoluciona esa cifra y si la directiva consigue crecerla sin diluir a los accionistas.
Mi opinión es que XRPN merece seguimiento, pero no entusiasmo anticipado. El modelo tiene lógica, aunque aún no ha demostrado que pueda repetirse. Antes de comprar nada, compara siempre con la alternativa más simple, que es tener XRP directamente, y revisa los documentos oficiales de la compañía.
Descargo de responsabilidad: este artículo tiene fines exclusivamente informativos y educativos y no constituye asesoramiento financiero ni una recomendación de compra o venta. Invertir en criptomonedas, en empresas relacionadas con ellas y en los mercados financieros implica riesgos, incluida la pérdida total del capital invertido. Haz tu propia investigación y consulta con un profesional antes de tomar decisiones.
