
Cada vez que el precio del petróleo se dispara, ocurre algo que pocos analistas conectan con claridad: el mundo entero necesita, de golpe, más dólares. Ese fenómeno, aparentemente técnico, es la pieza que explica por qué hoy se habla tanto de un posible Bretton Woods 2.0, es decir, de una renegociación del sistema monetario internacional comparable a la que dio origen al dólar como divisa de reserva mundial en 1944.
La crisis del estrecho de Ormuz, la escasez de dólares que atraviesan varias economías asiáticas y el fortalecimiento simultáneo del billete verde no son sucesos aislados, sino eslabones de una misma cadena que, según un número creciente de analistas, podría estar empujando al sistema financiero global hacia un nuevo acuerdo.
Qué fue el Bretton Woods original y por qué se cita tanto ahora
En julio de 1944, delegados de 44 países se reunieron en Bretton Woods, New Hampshire, para diseñar el orden monetario de la posguerra. El resultado fue un sistema en el que las divisas se anclaban al dólar y este, a su vez, era convertible en oro. Ese acuerdo no nació de una negociación tranquila entre iguales: nació de un mundo devastado por una guerra mundial, sin alternativas reales sobre la mesa. Los países aceptaron un sistema centrado en el dólar porque la otra opción, el caos monetario, era peor.
Esa lección histórica es la que muchos analistas están recuperando hoy para argumentar que un Bretton Woods 2.0 no llegaría por consenso amistoso, sino por presión. Y esa presión, sostienen, ya está en marcha.
La mecánica: de un shock petrolero a una crisis global de dólares
Por qué la energía cara se traduce en escasez de dólares
El economista Jeff Snider ha explicado con detalle un mecanismo poco intuitivo pero bien documentado: casi todas las materias primas internacionales, empezando por el petróleo, se compran en dólares. Cuando el precio de la energía sube de forma repentina, cualquier país importador necesita automáticamente más dólares para pagar la misma cantidad de crudo. No es un efecto opcional ni gradual, sino inmediato.
La oferta de dólares se contrae justo cuando más se necesita
Aquí aparece la parte más cruel del mecanismo. En paralelo a ese aumento de demanda, los bancos y centros financieros que normalmente prestan dólares se vuelven más cautelosos cuando perciben más riesgo en el sistema. Prefieren conservar su liquidez antes que prestarla a economías que podrían no devolverla. El resultado es una tenaza: la demanda de dólares sube justo cuando la oferta se reduce.
El reciclaje de petrodólares se corta
Existe además un tercer factor menos conocido. Buena parte de los dólares que circulan por Asia provienen originalmente de Oriente Medio, donde los países exportadores de petróleo reciben dólares por sus ventas y los reciclan hacia el resto del mundo en forma de préstamos e inversiones. Si una crisis como la de Ormuz reduce el flujo de petróleo que sale de la región, también se reduce la cantidad de dólares que Oriente Medio puede reciclar hacia Asia.
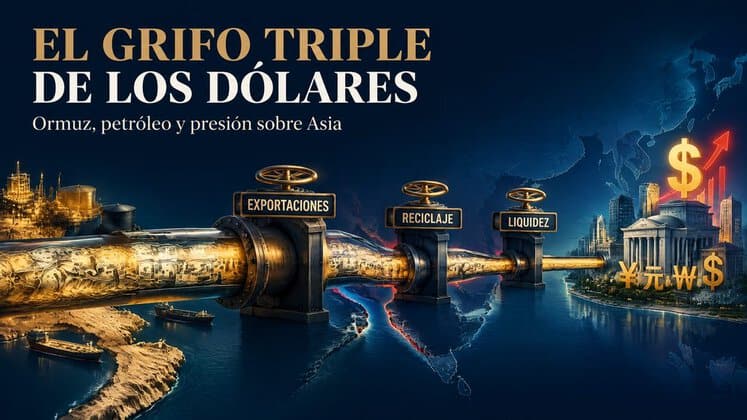
El grifo se cierra por partida triple, y los efectos ya son visibles: bancos centrales asiáticos subiendo tipos de interés, imponiendo controles de capital o gastando reservas para defender sus monedas frente a un dólar que se aprecia con fuerza.
La paradoja: un dólar que se fortalece porque los demás están peor
Aquí es donde entra la llamada teoría del «batido de dólares» (dollar milkshake theory), popularizada por el analista Brent Johnson. Su planteamiento es que, durante años, los bancos centrales del mundo han estado imprimiendo liquidez, como si sirvieran batido en distintos vasos. Cuando llega una crisis, Estados Unidos sube tipos y atrae ese capital global hacia el dólar, como si bebiera con una pajita de todos los vasos a la vez.
No es una señal de fortaleza, sino de falta de alternativas
El matiz importante, y que Johnson subraya explícitamente, es que el dólar no se fortalece porque la economía estadounidense esté especialmente sana, sino porque el resto de divisas se debilita más rápido. Cuando el capital huye del euro, del yen o de monedas emergentes, tiene que refugiarse en algún mercado lo bastante grande y profundo para absorberlo, y hoy ese mercado sigue siendo, casi por descarte, el dólar. Esto explica una aparente contradicción: unos analistas afirman que el dólar está condenado a largo plazo mientras otros insisten en que se fortalecerá como nunca, y ambos pueden tener razón porque hablan de momentos distintos de un mismo proceso.
De la presión a la negociación: así nacen los grandes acuerdos monetarios
La propia teoría del batido de dólares reconoce un límite: un sistema financiero mundial no puede sostenerse indefinidamente con un dólar permanentemente fuerte, porque asfixia a sus socios comerciales y a los países que dependen de financiación en dólares. Tarde o temprano, ese desequilibrio se vuelve insostenible y algo tiene que ceder.
Esa es, precisamente, la lógica que llevó al acuerdo de 1944. Cuando un país se enfrenta a la disyuntiva entre devaluar su moneda de forma descontrolada, arriesgando hiperinflación, o sentarse a negociar un marco monetario nuevo, muchos gobiernos terminan eligiendo la segunda opción, no por buena voluntad, sino por pura supervivencia económica. Aplicado al presente, algunos analistas interpretan la tensión en Ormuz y la consiguiente escasez de dólares como el tipo exacto de presión que, históricamente, ha precedido a las grandes reformas del sistema monetario internacional.
Hacia dónde podría avanzar un eventual Bretton Woods 2.0
El precedente del oro y las declaraciones oficiales
Figuras como el secretario del Tesoro estadounidense, Scott Bessent, han mencionado públicamente su interés en participar en la construcción de un nuevo marco monetario internacional. Eso no confirma por sí solo que un Bretton Woods 2.0 vaya a materializarse en una fecha concreta, pero sí indica que la idea ya forma parte del debate en las altas esferas de la política económica, y no solo de la conversación entre analistas independientes.
El papel que podrían jugar los activos digitales
Una hipótesis que está ganando terreno, y que conviene presentar como lo que es —una interpretación, no un hecho consumado—, es que el problema central señalado por Johnson (no existe todavía una alternativa con suficiente profundidad para sustituir al dólar) podría resolverse no con otra divisa nacional como el euro o el yuan, que arrastran los mismos problemas estructurales, sino con una capa de liquidación digital neutral que no sea pasivo de ningún país concreto. En ese escenario, activos e infraestructuras como el XRP Ledger aparecen mencionados con cierta frecuencia en documentos técnicos del Banco Internacional de Pagos, lo que ha alimentado la especulación sobre su posible papel en una futura arquitectura de liquidación internacional.
Conviene ser prudentes aquí: que una tecnología aparezca citada en documentos de investigación no equivale a una adopción confirmada, y el calendario de cualquier transición de este tipo, si llegara a producirse, sigue siendo incierto.
Lo que no sabemos todavía
Es importante matizar que no todos los analistas que describen esta mecánica comparten la conclusión de que el dólar será sustituido. Johnson, por ejemplo, defiende que el dólar terminará ganando la partida frente al resto de divisas en el corto y medio plazo, no que vaya a ser reemplazado. La idea de que XRP Ledger u otros rieles digitales terminen ocupando un papel central en un nuevo acuerdo monetario es, por ahora, una lectura interpretativa sobre hacia dónde podrían apuntar ciertas señales regulatorias y tecnológicas, no una hoja de ruta oficial ni una certeza. Si algún tipo de reordenamiento monetario se produjera, podría desarrollarse a lo largo de varios años o incluso décadas, con fases lentas seguidas de aceleraciones puntuales.
Conclusión: dos actos de la misma obra
La aparente contradicción entre quienes anuncian el fin del dólar y quienes predicen su fortalecimiento definitivo se resuelve cuando se entiende que ambos podrían estar describiendo momentos distintos de un mismo proceso. Un shock energético en Ormuz genera escasez de dólares; esa escasez fortalece momentáneamente al dólar frente al resto de divisas; y ese mismo fortalecimiento, llevado al extremo, podría generar la presión necesaria para forzar una renegociación del sistema, algo que la historia ya vio ocurrir en 1944. Si ese proceso desemboca finalmente en un Bretton Woods 2.0 con oro, activos digitales o ambos como parte de la ecuación, es algo que solo el tiempo, la evolución regulatoria y las próximas decisiones de los bancos centrales podrán confirmar.
Este artículo tiene fines informativos y educativos, no constituye asesoramiento financiero. Invertir en criptomonedas y otros mercados financieros implica riesgos, incluida la posible pérdida del capital invertido. Antes de tomar decisiones de inversión, se recomienda realizar un análisis propio y, si es necesario, consultar con un asesor financiero cualificado.
