
Cuando alguien compara XRP y XLM para decidir cuál tiene más recorrido, casi siempre acaba mirando lo mismo: la capitalización de mercado. Y es lógico, porque a primera vista los números hablan por sí solos. Pero ahí está precisamente el problema de fondo que casi nadie se plantea: la captura de valor XLM —es decir, cuánta de la actividad real de Stellar termina convirtiéndose en demanda del token— no se puede leer directamente en esa cifra. Y sin resolver esa pregunta, comparar valoraciones de mercado sirve de bastante poco.
En este artículo vamos a desmontar la comparación matemática típica entre XRP y XLM, y vamos a explicar por qué el verdadero factor decisivo no es cuánto tiene que subir cada activo, sino qué mecanismo conecta el crecimiento de cada red con la necesidad real de comprar su token.
El error de comparar solo la capitalización de mercado
Si tomamos una fotografía cualquiera del mercado, XRP puede rondar los 89.000 millones de dólares de capitalización, mientras que XLM se mueve en torno a los 6.000 millones. Para que XRP multiplique por diez su valor tendría que acercarse a los 900.000 millones. XLM, en cambio, «solo» necesitaría llegar a unos 63.000 millones.
Matemáticamente, parece una conclusión obvia: XLM tiene el camino más corto. El problema es que esa cuenta únicamente nos dice hasta dónde tendría que llegar cada activo, no qué fuerza económica puede empujarlo hasta ahí. Y esa distinción cambia por completo el análisis.
Para que un activo multiplique su valor, no basta con que exista una valoración objetivo alcanzable sobre el papel. Hace falta un mecanismo capaz de generar demanda real y sostenida del token, suficiente para sostener esa nueva valoración en el tiempo.
Stellar tiene actividad real, pero eso no es lo mismo que demanda de XLM
Stellar no tiene un problema de adopción. La red procesa pagos reales, stablecoins, tokenización de activos y productos financieros con volumen creciente. Un ejemplo conocido es Franklin Templeton, que utiliza la infraestructura de Stellar para Benji, la representación tokenizada de participaciones de uno de sus fondos, con cientos de millones de dólares en activos reales sobre la red.
Ahora imaginemos que ese producto crece de cientos de millones a varios miles de millones de dólares. Sería, sin duda, un éxito enorme para el ecosistema. Pero aquí aparece la pregunta incómoda que cualquier inversor en XLM debería hacerse:
¿Cuántos de esos miles de millones necesitan convertirse realmente en XLM?
Benji sigue siendo Benji. Un stablecoin que circula por Stellar sigue representando el activo que lleva dentro, no XLM. Y esta es la distinción fundamental de todo este análisis: una cosa es que una red utilice su token, y otra muy distinta es cuánto capital obliga esa actividad a mantener realmente en ese token.
Dónde sí se usa XLM (y dónde el uso es solo simbólico)
XLM es necesario para operar sobre Stellar: paga comisiones, cubre determinadas reservas y sostiene recursos de la red. Pero no todos esos usos tienen la misma intensidad económica:
- Pagar una comisión es un consumo mínimo de XLM, casi irrelevante en términos de demanda agregada.
- Mantener una reserva obliga a inmovilizar una cantidad concreta de XLM, lo cual sí genera cierta demanda estructural.
- Proveer liquidez exige mantener un inventario más significativo del token.
En los tres casos se podría decir que «XLM se utiliza», pero la fuerza económica detrás de cada uso es radicalmente distinta.
El detalle que pocos tienen en cuenta: las reservas patrocinadas
Stellar permite que una aplicación patrocine las reservas de sus propios usuarios. Esto significa que una persona puede usar determinados servicios sin necesidad de comprar personalmente el XLM que normalmente exigiría mantener esa reserva. La necesidad no desaparece, simplemente la asume otra parte de la infraestructura.
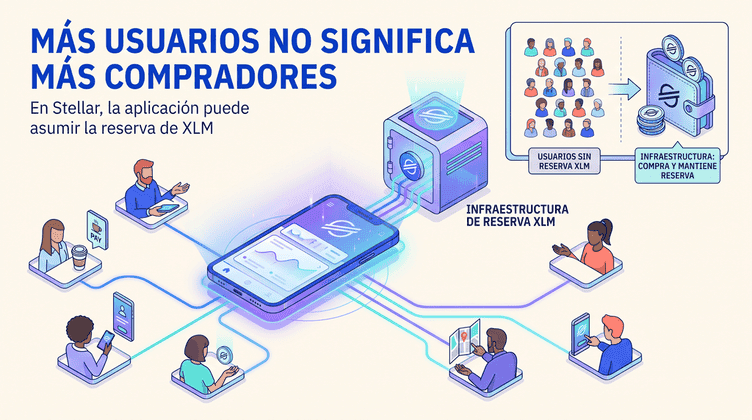
La consecuencia práctica es clara: un millón de nuevos usuarios en Stellar no equivale automáticamente a un millón de nuevos compradores de XLM. Este es, probablemente, el error más habitual al analizar el potencial de este activo.
XRP: una ruta de captura más directa, pero con un problema de escala
XRP presenta una dinámica casi opuesta. Existe una arquitectura comercial concreta —el sistema de liquidez bajo demanda conocido como ODL (On-Demand Liquidity)— en la que XRP no aparece solo para pagar una comisión, sino que forma parte del propio mecanismo económico como activo puente entre una moneda de origen y una moneda de destino.
Esa ruta necesita, por definición, que exista liquidez disponible en XRP, y quienes proporcionan esa liquidez necesitan disponer del token. La distancia entre la actividad de la red y la necesidad del token es, en este caso, mucho más corta que en la mayoría de los usos de XLM.
Ahora bien, esto tampoco significa que todo el crecimiento del ecosistema Ripple termine convirtiéndose en demanda de XRP. Los pagos de Ripple pueden liquidarse por otras vías —stablecoins, moneda fiat—, y tanto la red como la tokenización sobre su capa pueden crecer sin que ese crecimiento pase necesariamente por XRP como activo puente.
La pregunta que de verdad importa sobre XRP
La cuestión relevante no es si Ripple tendrá éxito como empresa, sino cuánto crecerá específicamente la actividad que sí necesita XRP como puente. Y, aun suponiendo que esa actividad se multiplique, queda una pregunta todavía más difícil de responder: si el volumen que utiliza XRP aumenta diez veces, ¿cuánto más capital en XRP necesita realmente el sistema para sostenerlo?
Aquí conviene ser prudente con una idea que ha circulado bastante en el análisis de este activo: que multiplicar por diez el volumen implica multiplicar por diez el inventario de liquidez necesario. Esa relación lineal no tiene por qué cumplirse. El mismo XRP puede reutilizarse varias veces a lo largo de un día —participar en una operación, quedar disponible de nuevo y participar en otra—, de modo que el volumen total procesado puede ser muy superior al capital que necesita estar inmovilizado en un momento dado. Cuánto inventario hace falta realmente depende de la profundidad del mercado, los flujos y cómo se organiza esa liquidez, una relación que hoy no se puede cuantificar con precisión.
XLM tiene un problema de transmisión; XRP tiene un problema de escala
Llegados a este punto, la comparación se vuelve mucho más interesante que un simple cruce de capitalizaciones:
- XLM parte de una valoración muchísimo menor y cuenta con adopción económica real, pero su gran incógnita es la transmisión: cuánto de ese crecimiento se traduce realmente en necesidad de XLM.
- XRP tiene una ruta de captura más directa y demostrada a través de ODL, pero su gran incógnita es la escala: cuánto capital adicional exige esa ruta cuando el volumen se multiplica.
Ninguna de las dos incógnitas está resuelta hoy con datos suficientes, lo que hace que declarar un ganador claro entre ambos activos sea, cuanto menos, prematuro.
La oferta también cuenta: capitalización no es lo mismo que dinero que tiene que entrar
Hay todavía una variable que se suele pasar por alto. Incluso si mañana pudiéramos demostrar una demanda creciente para los dos tokens, eso no se traduce automáticamente en un múltiplo concreto de subida, porque toda demanda se encuentra con una oferta que también puede reaccionar.
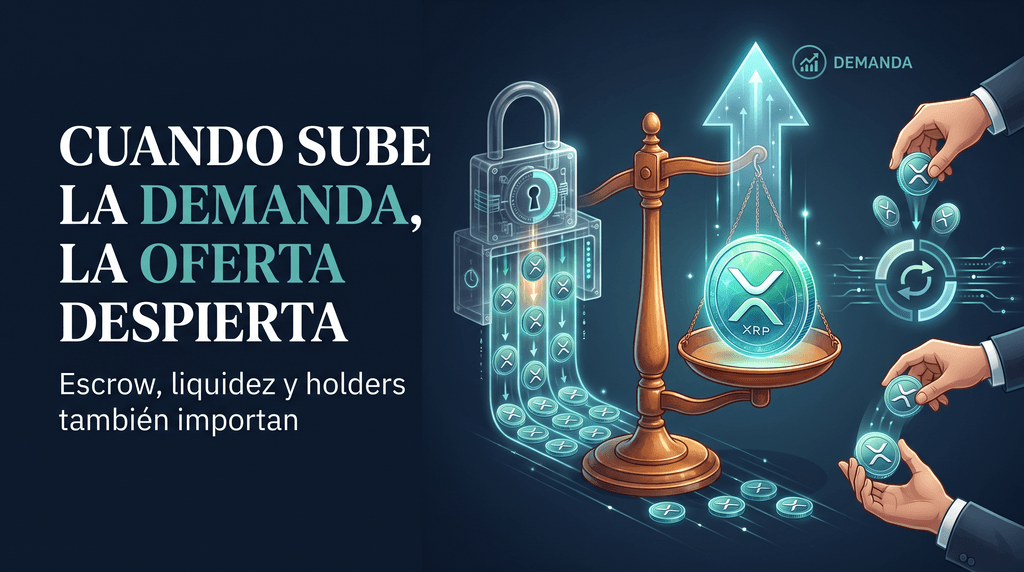
Ripple todavía administra una cantidad considerable de XRP, buena parte del cual se libera de forma programada desde contratos de tipo escrow. Y que un XRP esté hoy fuera de un exchange no significa que vaya a permanecer fuera del mercado a cualquier precio: un holder que hoy no vende puede cambiar de opinión si el precio sube lo suficiente.
Con XLM ocurre algo parecido. La Stellar Development Foundation administra miles de millones de tokens destinados al desarrollo del ecosistema, que puede movilizar mediante inversiones, incentivos de liquidez o ventas directas.
Por eso conviene tener claro un matiz importante: la capitalización de mercado es útil para entender la escala relativa de un activo, pero no representa el dinero que realmente tendría que «entrar» para justificar esa valoración. Si XRP pasara de unos 89.000 a 900.000 millones de capitalización, eso no implica que deban entrar 800.000 millones de dólares en efectivo nuevo; el precio se forma en el punto donde se encuentran compradores y vendedores, no mediante una inyección de capital equivalente a la diferencia entre ambas cifras.
Entonces, ¿cuál tiene mejor asimetría?
Con la evidencia disponible, no es posible fabricar un ganador limpio sin recurrir a variables que hoy no conocemos con precisión. Lo que sí se puede afirmar con más rigor es lo siguiente:
- XLM parte de una valoración mucho menor y tiene un ecosistema con adopción económica real, pero su gran incertidumbre es la transmisión de ese crecimiento hacia una demanda material del token.
- XRP cuenta con una ruta de captura de valor más directa y mejor demostrada a través de ODL, pero su gran incertidumbre es cuánto capital adicional exige esa ruta a medida que escala.
La lección de fondo, aplicable a cualquier criptomoneda que se analice bajo esta óptica, es que no basta con preguntar cuánto tendría que subir un activo, ni con comprobar que tiene utilidad, ni siquiera con identificar que existe un mecanismo de captura de valor. Hay que seguir el dinero hasta el token y preguntarse cuánto valor tiene que quedarse realmente ahí para justificar el retorno que se espera. Sin responder a eso, lo que se tiene no es una tesis de inversión completa, sino solo una posibilidad.
Este contenido tiene fines exclusivamente informativos y educativos, y no constituye asesoramiento financiero. Invertir en criptomonedas y en mercados financieros implica riesgos, incluida la posible pérdida del capital invertido. Antes de tomar cualquier decisión de inversión, es recomendable realizar tu propio análisis y, si lo consideras necesario, consultar con un profesional cualificado.
