
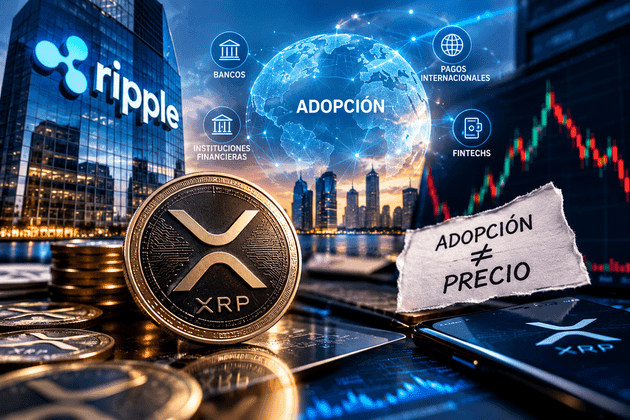
Cada pocas semanas aparece un nuevo vídeo, hilo o gráfico que promete demostrar con «matemáticas» que XRP va a valer miles de dólares. La mayoría comparte el mismo defecto de fondo, y tiene un nombre concreto: captura de valor XRP. Es el concepto que decide si toda esa adopción institucional que tanto se menciona —bancos, tesorerías, corredores de derivados— termina traduciéndose en demanda real del token, o si simplemente ocurre a su alrededor sin tocarlo.
Recientemente se ha viralizado un vídeo que calcula un precio de $10.000 para XRP a partir de 20.000 bancos privados que necesitarían 2 millones de XRP cada uno. Otro canal se ha dedicado a revisar esa cifra contra la documentación oficial de Ripple, el explorador del ledger y los informes del Banco de Pagos Internacionales (BIS). El resultado es un ejercicio perfecto para entender, con datos verificables, por qué la captura de valor es la pregunta que casi nadie se hace antes de multiplicar cifras.
Qué significa realmente la captura de valor de un token
Antes de entrar en el caso concreto, conviene aclarar el concepto. La capitalización de mercado de cualquier criptoactivo se calcula multiplicando el precio por la oferta en circulación. Eso no significa que esa cantidad de dinero haya «entrado» en el activo; solo refleja a qué precio se ha cerrado la última operación, extrapolado a todas las unidades existentes.
Es la misma lógica que explica por qué, si tu vecino vende una casa idéntica a la tuya por el doble de precio, todo el barrio «sube de valor» esa misma tarde sin que se haya movido apenas dinero real. Es un punto que, hay que reconocerlo, está muy bien explicado en el vídeo original que generó la controversia: el problema no aparece ahí, sino más adelante.
La captura de valor XRP se refiere a algo distinto y más exigente: ¿existe un mecanismo concreto por el que la actividad de bancos, fondos o infraestructuras de pago obligue a comprar y retener XRP? Si la respuesta es no, toda la adopción del mundo puede ser irrelevante para el precio del token.
La diferencia entre usar el XRP Ledger y usar XRP
Aquí está el matiz que más se pasa por alto en este tipo de narrativas. Sociétié Générale y otras entidades han emitido stablecoins en euros sobre el XRP Ledger. Aviva Investors ha explorado la tokenización de fondos en esa misma red. Son casos reales de adopción institucional.
Pero utilizar el XRP Ledger como infraestructura no equivale a utilizar XRP como activo puente. Son dos cosas distintas:
- El XRP Ledger es la red, el libro de contabilidad distribuido.
- XRP es el token nativo de esa red, que solo se necesita en ciertos casos de uso específicos (como puente de liquidez entre pares de divisas poco líquidos).
Una entidad puede desplegar un activo tokenizado sobre esa red sin que eso implique ninguna compra de XRP. Ripple, la empresa, tampoco es lo mismo que XRP, el token: JPMorgan mantiene su propia infraestructura de pagos mientras ha llevado JPM Coin a Base, una red pública de Ethereum, sin que eso tenga relación directa con XRP.
El caso de estudio: el modelo de los 20.000 bancos
Vayamos al ejemplo concreto que ha puesto de nuevo la captura de valor XRP en el centro del debate. El cálculo viral parte de dos supuestos:
- Existirían 20.000 «bancos privados» que necesitarían tener XRP.
- Cada uno necesitaría, de media, 2 millones de XRP.
La multiplicación en sí es correcta: da como resultado 40.000 millones de XRP, cerca del 64% de todo el suministro en circulación. El problema no está en la operación aritmética, sino en los dos números que se introducen en ella.
El primer supuesto no distingue «banco privado» de «banca privada»
Ningún documento público, ni de reguladores ni de Ripple, confirma que existan 20.000 bancos que necesiten XRP para operar. Y hay un matiz de traducción que agrava el problema: en inglés, «private bank» no siempre significa un banco de titularidad privada (frente a uno estatal).
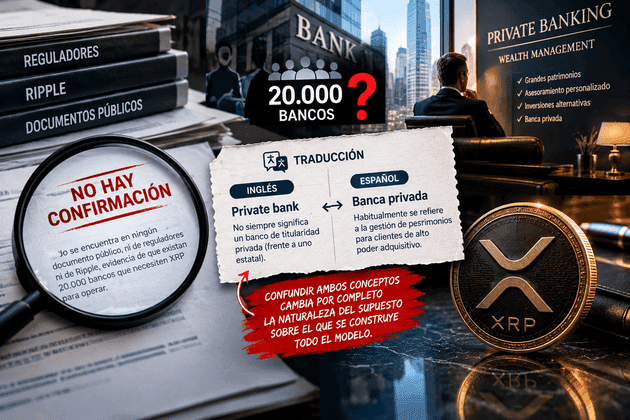
En el contexto financiero, «private banking» se refiere habitualmente a banca privada, es decir, gestión de patrimonios para clientes de alto poder adquisitivo. Confundir ambos conceptos cambia por completo la naturaleza del supuesto sobre el que se construye todo el modelo.
El segundo supuesto no aparece en ninguna fuente
La cifra de 2 millones de XRP por entidad tampoco tiene respaldo documental. No aparece en la documentación técnica de Ripple, ni en anuncios bancarios, ni en ningún marco regulatorio revisable. Es, en la práctica, el número que se ajusta para llegar al resultado deseado, no el resultado que se deriva de un análisis de la demanda real.
Cuando una demanda de 40.000 millones de XRP —casi dos de cada tres tokens en circulación— no puede justificarse con una sola fuente verificable, la pregunta relevante deja de ser «¿a qué precio llegaría XRP?» y pasa a ser «¿existe siquiera esa demanda?».
Cómo una cita puede cambiar de sentido al quitarle una palabra
Uno de los puntos más reveladores de este tipo de análisis es lo fácil que resulta alterar el significado de una fuente oficial sin llegar a inventar nada. En un documento técnico de Ripple de febrero de 2017 aparece la expresión «moneda de reserva digital» en el contexto del rendimiento del XRP Ledger. En algunas narrativas virales, esa cita circula sin la palabra «digital» y sin mencionar que tiene ya varios años, lo que la convierte en una afirmación mucho más ambiciosa —y mucho más actual— de lo que realmente es.
No hace falta demostrar mala intención para señalar el problema: basta con comparar la cita citada con el documento original. Es un buen recordatorio de que, ante cualquier afirmación contundente sobre precios, merece la pena preguntar de qué año es la fuente y si el texto se ha reproducido completo.
Los derivados de 1,2 cuatrillones y el error de confundir valor nocional con dinero real
Otro pilar habitual de estas narrativas es citar cifras astronómicas del mercado de derivados extrabursátiles (OTC). El BIS publicó que, a junio de 2025, existían contratos OTC abiertos con un valor de referencia de 846 billones de dólares (en la escala larga, es decir, trillions en inglés).
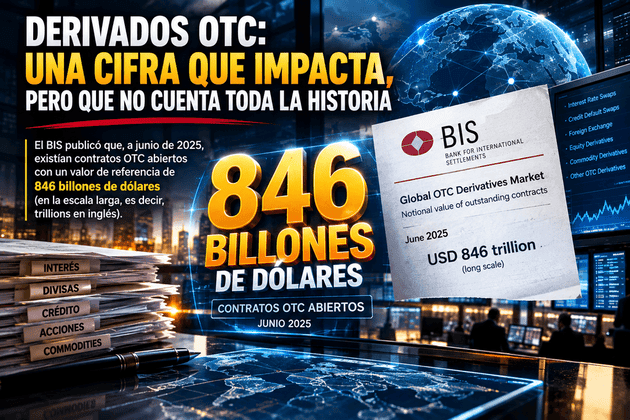
Esa cifra es real, pero no representa dinero que cambie de manos cada año. Es el valor nocional: la referencia que usan los contratos para calcular pagos, no un flujo de capital efectivo. Usar ese número como si fuera «dinero disponible para entrar en XRP» es aplicar una operación matemática correcta sobre un dato mal interpretado. El resultado final —una valoración de miles de billones de dólares— puede parecer impresionante, pero no aporta ninguna información real sobre la demanda de XRP.
Lo que sí está ocurriendo (y lo que todavía falta por demostrar)
Sería injusto quedarse solo con la parte crítica. Hay adopción institucional real en marcha:
- The Clearing House ha anunciado iniciativas de interoperabilidad entre dinero bancario tokenizado e infraestructuras como RTP y CHIPS.
- Entidades como Société Générale, Archax y Ecualt operan sobre el XRP Ledger.
- Aviva Investors ha explorado la tokenización de fondos junto a Ripple.
Ninguno de estos movimientos, sin embargo, especifica que XRP deba usarse como activo puente universal. Y ahí reside el trabajo pendiente para cualquiera que defienda una tesis alcista sobre XRP: no basta con mostrar el logo de un banco junto al del token. Hay que explicar, con datos verificables, el mecanismo exacto por el que esa actividad se traduciría en compra y retención de XRP.
Cómo evaluar la próxima narrativa que prometa una subida espectacular
La lección de este caso no es que XRP no pueda revalorizarse ni que la adopción institucional carezca de importancia. Es que, si se cumplen determinadas condiciones de demanda real y verificable, sería razonable esperar que el precio reaccionara; pero eso sigue siendo un escenario condicional, no un hecho consumado ni una fecha garantizada.
Antes de aceptar cualquier cálculo que prometa una cifra concreta, conviene hacerse tres preguntas:
- ¿De dónde sale cada número del modelo? Si la fuente es «estimaciones» sin enlace a documentación oficial, es una señal de alerta.
- ¿La cifra citada representa flujo real o solo una referencia contable? Como en el caso del valor nocional de los derivados, muchas cifras «gigantescas» son solo un marco de cálculo, no dinero en movimiento.
- ¿Existe un mecanismo explícito de captura de valor? La adopción de una red no garantiza demanda del token nativo si no hay una necesidad técnica que obligue a usarlo.
Conclusión
El debate sobre la captura de valor XRP demuestra algo incómodo pero útil: se puede partir de datos reales, documentos oficiales y una multiplicación perfectamente ejecutada, y aun así llegar a una conclusión que no se sostiene. El fallo no suele estar en el cálculo, sino en los supuestos que se introducen en él.
Para cualquier inversor, la conclusión práctica es sencilla: la adopción de infraestructura (XRP Ledger, alianzas con Ripple, pilotos institucionales) es un dato relevante, pero solo una pieza del rompecabezas. La pregunta que de verdad determina el recorrido futuro de XRP es si esa adopción se traduce en un mecanismo concreto de demanda del token, y esa pregunta, hoy por hoy, sigue mereciendo más escrutinio del que recibe.
Este contenido tiene fines informativos y educativos, y no constituye asesoramiento financiero. Invertir en criptomonedas y en mercados financieros implica riesgos, incluida la posible pérdida del capital invertido. Realiza siempre tu propia investigación antes de tomar decisiones de inversión.
