

El carry trade en Japón y blockchain son dos conceptos que rara vez aparecen juntos en un mismo titular, pero en las últimas semanas se han convertido en piezas del mismo rompecabezas. Mientras el rendimiento del bono estadounidense a 10 años se resiste a bajar pese a las maniobras del Tesoro, Japón —uno de los mayores tenedores de deuda de EE.UU.— se enfrenta a un dilema que podría desatar una crisis de liquidez global. Y, casualmente, esa crisis es justo lo que podría terminar de justificar, ante ojos institucionales, la necesidad de infraestructura blockchain para el sistema financiero.
Este no es un artículo sobre si XRP va a superar a Bitcoin ni sobre predicciones de precio. Es un intento de explicar, con la mayor claridad posible, cómo se conectan tres piezas que a simple vista no tienen nada que ver entre sí: la política de recompra de deuda de Scott Bessent, el pulso cambiario entre el dólar y el yen, y el calendario legislativo de la Ley Clarity en el Senado de Estados Unidos.
Qué es el carry trade y por qué Japón vuelve a estar en el centro de todo
El carry trade es una estrategia financiera clásica: se pide prestado en una divisa con tipos de interés bajos —tradicionalmente el yen japonés— y ese capital se invierte en activos denominados en una divisa con tipos más altos, como el dólar. La diferencia entre ambos tipos de interés genera el beneficio.
Japón ha sido durante décadas la fuente favorita de financiación barata para este tipo de operaciones, gracias a unos tipos de interés anclados cerca de cero durante años. El problema es que ese equilibrio depende de que Japón mantenga esa política. Y ahora mismo, esa premisa empieza a tambalearse.
El mecanismo del par dólar-yen
El tipo de cambio entre el dólar y el yen actúa como un termómetro de todo este proceso. Si el par sube por encima de determinados niveles técnicos, la presión recae sobre Japón para vender bonos del Tesoro estadounidense con el fin de defender su moneda. Si, por el contrario, el par cae por debajo de ciertos soportes, es el propio carry trade el que empieza a resentirse, porque deja de ser rentable pedir prestado en yenes.
Ese doble filo obliga a Estados Unidos a intentar mantener el dólar frente al yen dentro de un rango relativamente estrecho mientras dure esta fase de tensión. Cualquier movimiento brusco en cualquiera de las dos direcciones tiene consecuencias sobre la estabilidad del sistema.
La deuda estadounidense y la maniobra de Scott Bessent
El secretario del Tesoro de EE.UU., Scott Bessent, tiene un problema concreto: el rendimiento del bono a 10 años no deja de subir, cuando su objetivo declarado es precisamente lo contrario, moverlo hacia niveles más bajos. Para lograrlo, en agosto Bessent anunció que iba a duplicar el volumen de recompra de deuda pública. Según lo declarado, pasó de comprar en torno a 2.000 millones de dólares a comprar 6.000 millones, muy por encima incluso de lo anunciado inicialmente.
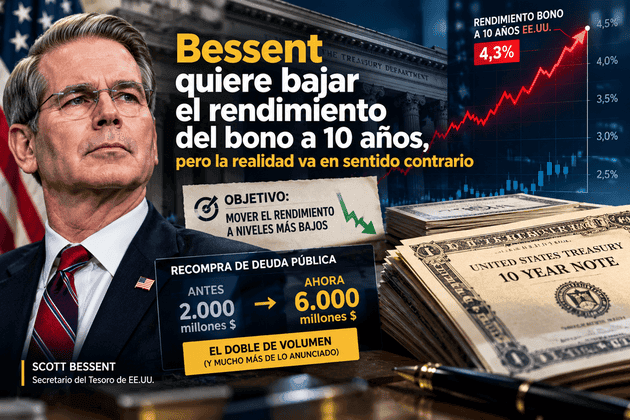
A pesar de ese esfuerzo, el mercado no parece estar reaccionando como se esperaba: los rendimientos continúan al alza en lugar de moderarse. Esto no es un detalle menor para un país que arrastra más de 40 billones de dólares de deuda, porque cada punto adicional de rendimiento encarece de forma directa el coste de refinanciar esa deuda.
«Ser la casa»: la postura de Bessent frente al mercado
Bessent ha defendido públicamente que cuenta con información privilegiada sobre cómo se va a gestionar este proceso, situándose como el actor que controla las reglas del juego frente a fondos de cobertura y otros operadores que, según él mismo ha señalado, estarían apostando en su contra. Es una postura arriesgada: mientras el rendimiento del bono a 10 años se mueve en el entorno del 4,8%, no muy lejos de la zona del 5% que se tocó en 2023, cualquier señal de que el mercado no confía en su estrategia puede intensificar la presión.
Una de las herramientas que está utilizando el Tesoro es sustituir deuda antigua a largo plazo por nueva deuda a muy corto plazo, más atractiva para bancos y grandes inversores institucionales por su menor riesgo. Es, en esencia, una forma de mejorar la liquidez existente sin inyectar dinero nuevo al sistema: se depura lo que ya hay, no se añade más.
El dilema de Japón: subir tipos o vender bonos americanos
Aquí es donde entra Japón. El país asiático es uno de los principales tenedores de deuda estadounidense, y al mismo tiempo arrastra un nivel de endeudamiento propio que supera el 250% de su PIB. El rendimiento de su bono a 10 años también se encuentra en máximos históricos, lo que deja al Banco de Japón con dos caminos, ninguno de ellos cómodo:
- Subir los tipos de interés, lo que golpearía directamente al carry trade y podría forzar a numerosos operadores a afrontar llamadas a margen de forma simultánea, con riesgo de un desapalancamiento brusco del sistema.
- Vender bonos del Tesoro de EE.UU., lo que empujaría aún más al alza el rendimiento estadounidense, agravando precisamente el problema que Bessent intenta contener.
Ninguna de las dos opciones es neutra, y ambas apuntan en la misma dirección: la necesidad de un colchón de liquidez adicional que hoy el sistema tradicional no tiene fácil de activar con la rapidez que requeriría un escenario de estrés real.
Blockchain como posible válvula de escape
Es en este punto donde el argumento conecta con la tecnología blockchain. Si el sistema financiero necesita responder a llamadas a margen de forma más rápida, más barata y con mayor volumen de colateral disponible, la tokenización de activos y el uso de infraestructura blockchain aparecen como una alternativa técnica real, no como una promesa lejana.
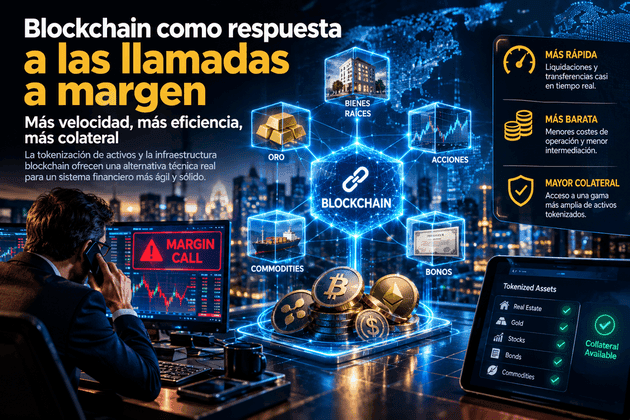
La idea de fondo es sencilla: si se pudieran movilizar activos tokenizados —desde bonos hasta otro tipo de colateral— con la velocidad de liquidación que permite una red blockchain, se reduciría el riesgo de que una crisis de liquidez como la que se está gestando en el frente Japón-EE.UU. termine derivando en algo más grave, como una liquidación forzosa en cadena.
Esto no significa que cualquier red vaya a beneficiarse por igual. El argumento de fondo apunta a que las infraestructuras con mayor velocidad de liquidación y funcionalidad específica para casos de uso institucionales —más allá del simple almacenamiento de valor— serían las que capturarían una mayor parte de esa demanda, si efectivamente el sistema termina apoyándose en blockchain para resolver este tipo de fricciones.
La Reserva Federal, el tercer actor de la ecuación
Junto al Tesoro y al Banco de Japón, hay un tercer jugador que podría cambiar el tablero: la Reserva Federal estadounidense. Un recorte de tipos de interés o un nuevo programa de expansión cuantitativa (QE) aliviaría buena parte de esta presión de golpe.
Sin embargo, las señales recientes del presidente de la Fed, Kevin Warsh, apuntan a una preocupación notable por la inflación, lo que reduce el margen para una política monetaria expansiva a corto plazo. A esto se suma un mercado laboral que, de momento, se mantiene sólido, lo que tampoco empuja a la Fed hacia recortes inmediatos. Los datos de inflación (IPC y precios de producción) que se publican estos días serán claves para entender qué margen de maniobra tiene realmente el banco central antes de su próxima decisión de tipos.
La Ley Clarity: un calendario político que coincide con la crisis de liquidez
Todo esto ocurre, además, en paralelo a la tramitación de la Ley Clarity en el Senado de Estados Unidos, la norma que busca establecer un marco regulatorio claro para los activos digitales. Bessent ha instado públicamente a los demócratas a retomar su tramitación tras el receso de agosto, pero el bloqueo actual no gira tanto en torno a la tecnología blockchain en sí misma, sino en torno a dos puntos concretos:
- Los rendimientos de las stablecoins. El sector bancario tradicional presiona para prohibirlos, tanto en su modalidad pasiva como activa, mientras que la industria cripto ya ha cedido terreno aceptando esquemas de rendimiento activo (por ejemplo, vinculados al uso de tarjetas) en lugar de rendimiento pasivo directo.
- La cláusula de ética presidencial. Un sector del Senado exige endurecer las condiciones sobre los negocios cripto personales vinculados a la administración —exchange, stablecoin y meme coins propias— antes de dar luz verde a la ley.
El argumento aquí es que, si existe verdadero interés en que esta legislación avance antes de las elecciones de mitad de mandato, la presión debería dirigirse más hacia una decisión política puntual que hacia el fondo tecnológico del proyecto, que en principio no se vería afectado por endurecer esa cláusula de ética.
Qué significa todo esto para el sector cripto
Conviene ser prudentes con los plazos: nada de lo anterior garantiza que la Ley Clarity se apruebe en una fecha concreta, ni que el sistema financiero vaya a adoptar blockchain de la noche a la mañana. Lo que sí parece razonable es que la combinación de una deuda estadounidense difícil de gestionar, un Japón atrapado entre dos malas opciones y una Reserva Federal con poco margen de maniobra inmediato, está generando un tipo de presión sobre el sistema que, históricamente, termina resolviéndose con inyecciones de liquidez de una u otra forma.
Si esa presión termina canalizándose, aunque sea parcialmente, hacia infraestructura blockchain para agilizar movimientos de colateral y liquidaciones, sería razonable esperar que las criptomonedas orientadas a casos de uso institucional concretos —más allá de su papel como reserva de valor— ganen relevancia en ese proceso. Pero esto sigue siendo un escenario condicionado a decisiones políticas y de mercado que todavía están por confirmarse, no un hecho consumado.
Conclusión
El carry trade en Japón y blockchain pueden parecer, a primera vista, dos mundos completamente distintos: uno pertenece a la fontanería clásica de las divisas y la deuda soberana; el otro, a la tecnología financiera más disruptiva de la última década. Sin embargo, el hilo que los conecta es la necesidad urgente de liquidez y velocidad de ejecución que atraviesa hoy el sistema financiero global. Seguir de cerca el par dólar-yen, las decisiones del Tesoro estadounidense y el calendario legislativo en el Senado puede ofrecer, en los próximos meses, más pistas sobre hacia dónde se dirige realmente la adopción institucional de blockchain que cualquier titular centrado únicamente en el precio de un activo concreto.
Este artículo tiene fines exclusivamente informativos y educativos, y no constituye asesoramiento financiero ni una recomendación de inversión. Invertir en criptomonedas y en mercados financieros conlleva riesgos, incluida la posible pérdida del capital invertido. Antes de tomar cualquier decisión, se recomienda realizar un análisis propio y, si es necesario, consultar con un asesor financiero cualificado.
