
Durante los últimos veinte años, a millones de ahorradores se les ha repetido el mismo consejo: no intentes elegir empresas ganadoras, compra el índice entero. Ese mensaje llevó a que abrir un fondo indexado se convirtiera casi en un acto reflejo, una forma de «comprar economía americana» sin complicarse la vida. El problema es que la concentración del S&P 500 ha alcanzado niveles que cambian por completo el significado de esa frase, y muy poca gente se ha detenido a comprobar qué hay realmente dentro del producto que lleva años aportando cada mes.

Un gráfico que circuló recientemente, elaborado a partir de datos de Top Down Charts y compartido por el analista Gustavo Martínez, puso números concretos a algo que se intuía desde hace tiempo. La imagen muestra la evolución del peso de tres grandes bloques del mercado estadounidense —tecnología, sectores cíclicos tradicionales y sectores defensivos— desde 1973 hasta hoy. Y lo que se observa no es una simple anécdota estadística, sino un cambio estructural en la naturaleza del índice más replicado del planeta.
El consejo que fue correcto durante veinte años
Durante décadas, la recomendación de comprar el índice en lugar de acciones individuales tuvo sentido. Diversificar entre 500 compañías de sectores distintos —bancos, farmacéuticas, industria, tecnología, consumo— reducía el riesgo de depender de una sola empresa o de un solo sector. Esa era, precisamente, la promesa de fondo: repartir el riesgo entre toda la economía americana.
El problema no es que el consejo fuera erróneo en su día. El problema es que el producto que hay detrás de esa etiqueta ha cambiado de forma lenta pero constante, hasta el punto de que el envase sigue siendo el mismo, pero el contenido ya no se parece a lo que era hace quince años.
Qué muestra realmente el reparto por sectores
Durante buena parte del siglo XX y hasta comienzos de este, el liderazgo del mercado rotaba entre bloques: unas veces dominaban los cíclicos, otras los defensivos, otras la tecnología. En el año 2000, en pleno clímax de la burbuja puntocom, el peso tecnológico llegó a tocar el 50% por primera vez, con el desenlace que todos recordamos.
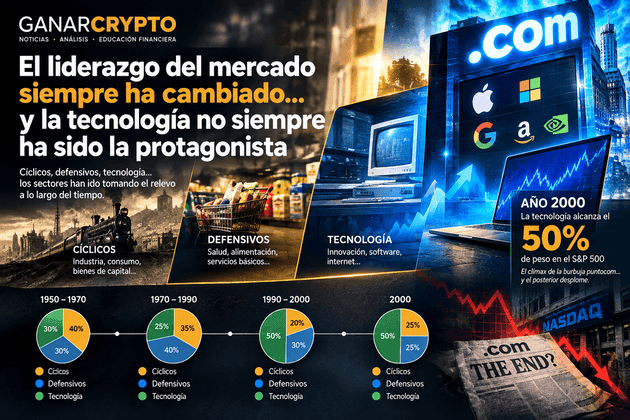
Hoy, ese mismo bloque se sitúa por encima de aquel pico, mientras que los sectores defensivos —eléctricas, farmacéuticas, supermercados, es decir, las empresas que la gente compra tanto en bonanza como en crisis— han caído hasta apenas el 16% del índice. Cuarenta puntos de distancia entre ambos bloques es la brecha más amplia de toda la serie histórica disponible.
El matiz de la clasificación sectorial
Conviene ser precisos aquí, porque las cifras varían según cómo se mida. Alphabet y Meta están clasificadas oficialmente como «servicios de comunicación» y Amazon como «consumo discrecional», no como tecnología en sentido estricto. Según la clasificación GICS más restrictiva, la tecnología pura ronda el 29-30% del índice. Con un criterio más amplio que incluya a estas compañías, la cifra sube hasta cerca del 39%, superando ya el techo del año 2000. Y si se suman tecnología, medios y telecomunicaciones, el bloque se acerca a la mitad de todo el S&P 500, unos nueve puntos por encima de aquel máximo.
Las tres cifras son correctas, simplemente miden perímetros distintos. Pero incluso con el criterio más conservador, la conclusión no cambia demasiado: nunca antes, al menos desde que existen estos registros sectoriales, un solo bloque había pesado tanto dentro del índice de referencia.
¿Es esto una repetición de la burbuja puntocom?
Es tentador trazar el paralelismo directo con el año 2000 y quedarse ahí. Pero hay una diferencia decisiva que conviene reconocer: en aquella época, buena parte de las capitalizaciones colosales se sostenían sobre promesas de ingresos futuros, sin beneficios reales detrás. Hoy, las diez mayores compañías del índice pesan alrededor del 41% y generan en torno al 32% de los beneficios totales. Existe un desajuste entre peso y beneficio, pero está a años luz de la ficción contable de hace veinticinco años. Estas empresas ganan dinero de verdad, y lo hacen mes tras mes.
El riesgo real está en otro sitio: el gasto en inversión de las grandes tecnológicas ha crecido más de un 870% desde 2019, entre centros de datos, chips y energía para sostener la infraestructura de inteligencia artificial. Esto está presionando el flujo de caja libre de las compañías más grandes del índice, con proyecciones que se extienden varios años. El beneficio contable aguanta bien; la caja disponible, cada vez menos. Y esa distancia entre lo que una empresa declara ganar y lo que efectivamente le queda tras invertir es el terreno donde suelen incubarse los grandes desengaños bursátiles. No hace falta que la inteligencia artificial fracase como tecnología para que esto se complique: basta con que tarde más en generar ingresos de lo que duran las amortizaciones de las máquinas que la sostienen.
Los defensivos ya no están defendiendo
Aquí está, probablemente, el dato menos comentado y más revelador de todo el gráfico. La lectura superficial diría que los sectores defensivos caen simplemente porque la tecnología sube: si una porción de la tarta crece, las demás encogen por pura aritmética. Es cierto, pero no es toda la historia.
Durante la corrección de marzo de este mismo año, cuando el índice marcó mínimos anuales, fue precisamente el sector de consumo básico el que lideró las caídas. Los sectores que en teoría debían amortiguar el golpe no lo hicieron; en algunos tramos, incluso lo amplificaron. Nadie compra una eléctrica o un fabricante de bienes de consumo básico esperando duplicar su dinero en dos años: se compran como una cobertura, como un extintor para el día del incendio. Si ese día el extintor también arde, lo que tenías no era protección, sino un activo mediocre que además creías seguro.
Hoy los sectores defensivos cotizan en mínimos de varias décadas respecto al índice americano. Esto admite dos lecturas: puede ser una oportunidad histórica de valoración, o puede ser que el mercado haya sentenciado que estos negocios ya no protegen de nada. De momento, el capital parece inclinarse por la segunda interpretación.
El dato que resume todo: una correlación de 0,98
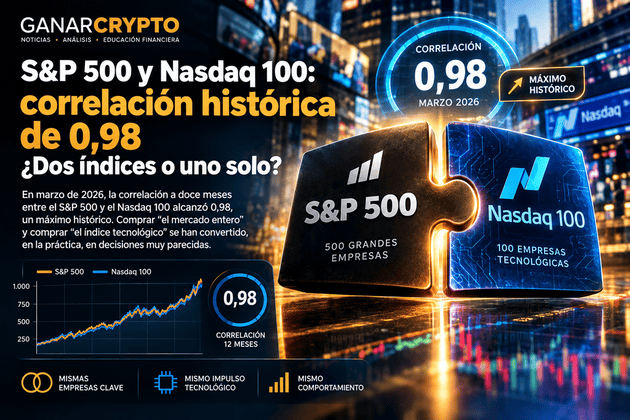
Si hay una cifra que condensa el fenómeno de la concentración del S&P 500, es esta: en marzo de 2026, la correlación a doce meses entre el S&P 500 y el Nasdaq 100 alcanzó 0,98, un máximo histórico. Estadísticamente, esto significa que ambos índices se comportan casi como uno solo con dos nombres distintos. Comprar «el mercado entero» y comprar «el índice tecnológico» se han convertido, en la práctica, en decisiones muy parecidas.
Qué implica esto para tu fondo indexado o tu plan de pensiones
Aquí es donde el asunto deja de ser una conversación de gestores de fondos y pasa a afectar directamente a cualquier persona con ahorros automatizados. Los roboadvisors que se han popularizado en los últimos años prometen carteras globales indexadas con comisiones bajas, y en general cumplen esa promesa. Pero la mayoría de estas carteras replican índices como el MSCI World, que tiene más del 60% de su peso en Estados Unidos, con una exposición considerable a las mismas compañías que concentran el S&P 500. Quien abrió su plan pensando en repartir el riesgo por todo el planeta puede estar, en la práctica, muy expuesto a un puñado de gigantes tecnológicos estadounidenses.
Con los planes de pensiones tradicionales ocurre algo parecido, muchas veces sin que el ahorrador lo haya elegido: buena parte del capital se ha ido trasladando hacia renta variable americana en los últimos años, en parte porque el mercado europeo ha rendido considerablemente menos.
A esto hay que sumarle la variable del precio. El ratio CAPE de Shiller, que compara el precio del S&P 500 con la media de beneficios reales de la última década, se sitúa actualmente en torno a 40. Solo ha estado más alto en dos momentos en cien años de historia: 1929 y 2000. En ambos casos, la década siguiente ofreció rentabilidades reales muy pobres, entre el -2% y el 2% anual. No es una predicción de catástrofe, es simplemente lo que ha ocurrido las veces anteriores que el precio alcanzó esa zona.
Lo que enseña la historia: ferrocarriles y memoria financiera corta
La concentración extrema en un solo sector no es un fenómeno inédito, aunque sí lo es dentro del periodo que suele medirse con los criterios sectoriales actuales. A finales del siglo XIX, las compañías ferroviarias llegaron a representar más de la mitad de la capitalización bursátil de Estados Unidos. El ferrocarril transformó realmente la economía, igual que hoy la inteligencia artificial promete hacerlo. Pero acertar con la tecnología correcta no protegió a quienes invirtieron en el momento equivocado: la crisis de 1873 arrastró a decenas de compañías y dejó una depresión que se prolongó durante años.
El economista John Kenneth Galbraith señalaba que la memoria financiera colectiva dura, aproximadamente, unos veinte años: el tiempo justo para que una nueva generación de inversores llegue convencida de haber descubierto algo nunca visto. Han pasado ya más de dos décadas desde el pico de la burbuja puntocom, justo el intervalo que Galbraith marcaba como límite.
Tampoco conviene precipitarse: la concentración del mercado superó el 50% en 1998 y siguió subiendo durante año y medio más antes de cualquier corrección seria. Quien vendió entonces por miedo a la concentración se perdió una de las mayores subidas de la historia antes de que llegara el ajuste. La concentración no anticipa el momento exacto de una corrección; simplemente indica cuánto puede doler si algo sale mal.
Qué puedes hacer al respecto
Nada de esto significa que haya que salir corriendo del mercado. Significa, más bien, que merece la pena saber qué se tiene realmente en cartera antes de decidir si esa composición gusta o no. Algunas ideas prácticas:
- Revisa las diez primeras posiciones de tu fondo indexado o plan de pensiones y comprueba qué porcentaje del total representan.
- Compara el peso geográfico real de tu cartera (no solo el nombre del fondo) para saber cuánta exposición tienes de verdad a Estados Unidos.
- Considera si tu definición de «diversificación» sigue siendo válida o si, sin darte cuenta, estás apostando en gran medida por un puñado de compañías tecnológicas.
- Valora complementar la cartera con otros activos —renta fija, mercados emergentes, inmobiliario o criptomonedas— que no dependan de la misma correlación de 0,98 entre los grandes índices americanos.
La diferencia no está en acertar o no con el futuro del mercado, sino en saber exactamente qué riesgo se está asumiendo, en lugar de heredar un consejo que fue cierto durante veinte años y que quizá ha ido caducando sin que nadie lo anunciara.
Conclusión
La concentración del S&P 500 no es una anomalía pasajera ni un titular alarmista: es un cambio estructural que lleva años gestándose a la vista de todos, envuelto en la misma etiqueta de «diversificación» que llevaba el producto hace quince años. Comprar el índice ha dejado de ser, para muchos ahorradores, una forma de repartir el riesgo entre toda la economía, para convertirse en una apuesta concentrada en un puñado de gigantes tecnológicos. Eso no lo convierte automáticamente en una mala decisión, pero sí obliga a tomarla con los ojos abiertos.
Este artículo tiene un carácter meramente informativo y educativo, y no constituye asesoramiento financiero ni una recomendación de inversión. Invertir en criptomonedas, fondos indexados y mercados financieros en general implica riesgos, incluyendo la posible pérdida parcial o total del capital. Antes de tomar decisiones de inversión, se recomienda informarse adecuadamente y, si es necesario, consultar con un asesor financiero profesional.
