
Desde que Kevin Warsh empezó a sonar con fuerza para pilotar la política monetaria estadounidense, buena parte del mercado ha dado por hecho una ecuación simple: Warsh es un halcón, los halcones suben tipos, subir tipos es malo para los activos de riesgo y Bitcoin es el más volátil de todos.
La relación entre Kevin Warsh y Bitcoin, sin embargo, es más matizada de lo que sugiere ese titular. En una intervención reciente en el simposio de Jackson Hole, Warsh dejó una frase que pasó relativamente desapercibida pero que, analizada con calma, apunta en una dirección distinta a la que descuenta el consenso.
¿Qué dijo realmente Kevin Warsh sobre los tipos de interés?
Warsh no negó que vaya a subir los tipos de interés a corto plazo. Lo que matizó fue algo mucho más relevante para los mercados: que no tiene intención de reducir el balance de la Reserva Federal. Esta distinción, que puede sonar técnica o incluso irrelevante para quien sigue las noticias de crédito por encima, es en realidad la clave de todo el debate sobre Kevin Warsh y Bitcoin.
La diferencia entre el tipo de interés y el balance
Para entender por qué esto importa, conviene separar dos herramientas de política monetaria que suelen mezclarse en el debate público:
- El tipo de interés de referencia actúa principalmente sobre el tramo corto de la curva. Afecta al coste del crédito a corto plazo, pero su impacto restrictivo sobre la actividad económica real es limitado cuando se mueve de forma aislada.
- El balance del banco central determina cuánta liquidez circula efectivamente por el sistema financiero. Es la variable que, según analistas como José Luis Cava, tiene un peso mucho mayor sobre la dirección de las bolsas y de Bitcoin.
Si Warsh sube tipos pero mantiene el balance intacto, no está retirando dinero del sistema, solo está encareciendo una parte del crédito. Es una diferencia sustancial frente a un escenario en el que además vendiera activos del balance, lo que sí drenaría liquidez de forma directa.
Cómo funciona realmente el mecanismo de la liquidez de la Fed
Para quien no esté familiarizado con la mecánica, resulta útil simplificarla. El Tesoro de Estados Unidos necesita financiar un déficit público que ya no puede cubrirse solo con impuestos, así que emite deuda pública. Cuando esa deuda la compra el propio banco central en un proceso de expansión cuantitativa, ocurre lo siguiente:
- El Tesoro entrega el «papel» (la deuda) al banco central.
- El banco central crea dinero nuevo y se lo entrega al Tesoro a cambio.
- Ese dinero se inyecta en la economía real a través del gasto público.
El balance de la Reserva Federal norteamericana mantiene actualmente unos 6 billones de dólares en deuda pública estadounidense, y la cuenta del Tesoro en el Banco de la Reserva Federal de Nueva York ronda los 0,9 billones. Son cifras que dan una idea de la capacidad de intervención disponible si la institución decide activarla en uno u otro sentido.
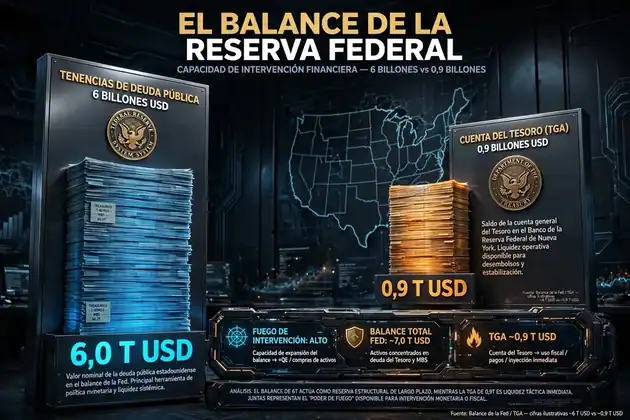
Cuando el banco central quiere frenar la actividad económica para contener la inflación, la vía más efectiva no es tanto subir el tipo de referencia como vender la deuda pública que tiene acumulada, retirando así liquidez de forma directa del sistema. Es la operación inversa a la expansión: el banco central devuelve el «papel» al mercado y recupera el dinero que había emitido. Ese es el mecanismo que de verdad pincha las burbujas, no tanto el precio del dinero a corto plazo.
Por qué esto reabre el debate sobre Kevin Warsh y Bitcoin
Bitcoin es, según coinciden distintos analistas de mercado, uno de los activos más sensibles a los ciclos de liquidez global. Su comportamiento en los últimos años ha mostrado una correlación notable con los momentos de expansión y contracción del balance de los grandes bancos centrales, especialmente desde la respuesta monetaria a la pandemia.
Si Kevin Warsh efectivamente sube tipos de interés a corto plazo pero renuncia a reducir el balance, el efecto neto sobre la liquidez disponible podría ser mucho más moderado de lo que el mercado está descontando. Esto no significa que el escenario sea automáticamente alcista sin matices, pero sí sugiere que la lectura simplista de «Warsh = halcón = malo para Bitcoin» ignora la variable que, en la práctica, más pesa sobre la liquidez real del sistema.
El papel de los beneficios empresariales
A esto se suma otro factor que suele quedar en un segundo plano en el debate sobre tipos de interés: el crecimiento de los beneficios empresariales, tanto en Estados Unidos como en China, donde varias compañías están marcando cifras históricamente altas. Un entorno de beneficios corporativos al alza tiende a sostener las valoraciones bursátiles incluso cuando la política monetaria no es plenamente expansiva, lo que añade otra capa de complejidad a cualquier pronóstico basado únicamente en la trayectoria de los tipos.
El contexto geopolítico que también mueve la liquidez
El debate sobre Kevin Warsh no puede separarse del contexto más amplio en el que se produce. Estados Unidos y China mantienen una competencia estratégica que también se libra en el terreno de la liquidez y las materias primas.
Participaciones estatales en empresas estratégicas
Uno de los movimientos más comentados ha sido la adquisición por parte del gobierno estadounidense de participaciones en compañías consideradas estratégicas, como Intel y MP Materials. Este tipo de intervención directa del Estado en el capital de empresas privadas, vinculada al desarrollo de infraestructura de inteligencia artificial, podría interpretarse como una forma adicional de sostener determinados sectores sin necesidad de recurrir exclusivamente a la política monetaria tradicional.
La disputa por el petróleo y su efecto indirecto sobre Bitcoin
El otro frente relevante es el energético. Cuando las tensiones en el estrecho de Ormuz elevaron el precio del petróleo, Estados Unidos recurrió a su reserva estratégica para contener la subida, mientras China redujo su consumo restringiendo liquidez interna para no disparar los precios de los derivados del petróleo. Más recientemente, China ha optado por la estrategia contraria: comprar petróleo de forma masiva para abastecer sus refinerías y abaratar los derivados, lo que en la práctica implica inyectar liquidez en su propia economía.
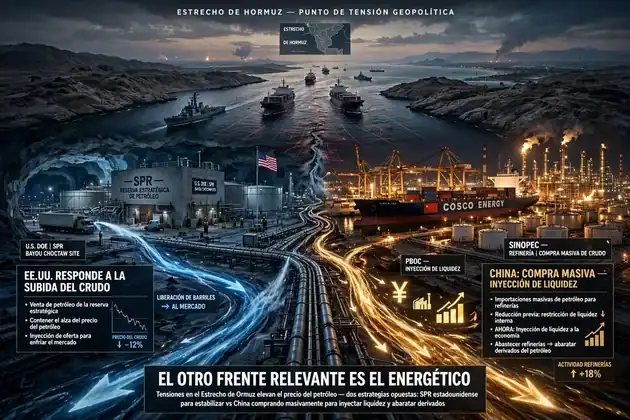
Esta dinámica no es anecdótica para quien sigue la relación entre Kevin Warsh, Bitcoin y los flujos de liquidez global: si China inyecta liquidez para sostener su actividad económica mientras evita una recesión que perjudicaría sus exportaciones, ese impulso adicional podría sumarse al que resulte de la postura de la Fed sobre su propio balance.
Qué podría significar esto para los próximos meses
Conviene ser prudentes con cualquier lectura de futuro. Si se cumplen los supuestos anteriores —tipos al alza pero balance estable por parte de la Fed, beneficios empresariales sostenidos y una China que sigue inyectando liquidez a través de sus compras de petróleo—, es posible que el entorno de liquidez global resulte menos restrictivo de lo que el nombramiento de un perfil hawkish como Warsh sugiere a primera vista. Esto no es una certeza ni una previsión de precio, sino un escenario condicionado a que estas variables se mantengan en el tiempo, algo que ningún analista puede garantizar con antelación.
Los límites de este razonamiento
Conviene no perder de vista los matices:
- Un banco central puede cambiar de postura sobre su balance en cualquier momento si la inflación se acelera de forma inesperada.
- Las bolsas han crecido tanto en capitalización que un banco central tiene, en términos relativos, menos margen de maniobra que en ciclos anteriores para provocar caídas sin generar una recesión no deseada.
- La tensión geopolítica entre Estados Unidos y China añade una capa de incertidumbre que puede alterar el cálculo de liquidez en cualquier dirección, especialmente si el precio del petróleo se dispara de nuevo.
Conclusión
Reducir la figura de Kevin Warsh a la etiqueta de «halcón antibitcoin» simplifica en exceso una realidad más compleja. La clave no está solo en qué hace con los tipos de interés a corto plazo, sino en si decide o no reducir el balance de la Reserva Federal, que es la palanca que de verdad regula la liquidez disponible para activos sensibles como Bitcoin. A esto se suman factores adicionales —beneficios empresariales al alza, participaciones estatales en empresas estratégicas y la política energética de China— que también condicionan el entorno de liquidez global en los próximos meses. Ninguno de estos elementos permite anticipar con certeza el comportamiento futuro del precio de Bitcoin, pero sí invita a mirar más allá del titular fácil cuando se analiza el papel de la Fed en los mercados.
Este contenido tiene fines informativos y educativos, no constituye asesoramiento financiero. Invertir en criptomonedas y en mercados financieros implica riesgos, incluida la posible pérdida del capital invertido. Realiza siempre tu propia investigación antes de tomar decisiones de inversión.
