
Cuando la ley Clarity no salió adelante en el Senado, buena parte del sector de activos digitales dio por hecho que la regulación institucional del sector se había quedado paralizada. Pero esa lectura pasa por alto algo esencial: el estándar SCO 60 Basilea criptoactivos, aprobado por el Comité de Supervisión Bancaria de Basilea, entró en vigor el 1 de enero de 2026 y ya está condicionando cómo la banca global maneja Bitcoin, Ethereum y el resto de criptomonedas.
Mientras el debate mediático se concentraba en Washington, la verdadera «fontanería» del sistema financiero mundial se estaba redefiniendo en Suiza, con implicaciones que ninguna ley estadounidense puede igualar.
¿Qué es el estándar SCO 60 de Basilea y por qué importa más que la ley Clarity?
El capítulo SCO 60 forma parte del marco prudencial que el Comité de Basilea aplica a los bancos con actividad internacional. Su objetivo es fijar cuánto capital debe reservar una entidad bancaria por cada exposición que asuma frente a criptoactivos. No se trata de una recomendación ni de una guía orientativa: es una norma prudencial que los supervisores nacionales están obligados a trasponer a su propia legislación.
El peso de riesgo del 1250% explicado
La pieza central de SCO 60 es un peso de riesgo del 1250% para activos como Bitcoin y Ethereum, clasificados dentro del llamado «Grupo 2» por no cumplir los criterios de clasificación más favorables. En la práctica, ese porcentaje obliga a un banco a reservar capital equivalente al valor íntegro de la posición que mantenga. Además, el propio estándar limita la exposición total de una entidad a criptoactivos al 2% de su capital Tier One, y recomienda no superar el 1% de forma habitual.
Esto no es un matiz técnico menor. Significa que, para cualquier banco sistémico, mantener una posición relevante en criptoactivos resulta extraordinariamente caro en términos de capital regulatorio, algo que condiciona directamente cuánta liquidez institucional puede entrar en el mercado y en qué condiciones.
Quién tiene que cumplirlo y desde cuándo
SCO 60 aplica a los bancos internacionalmente activos, es decir, a las entidades cuya actividad cruza fronteras y que, por tanto, quedan bajo el paraguas de Basilea a través de sus reguladores nacionales.
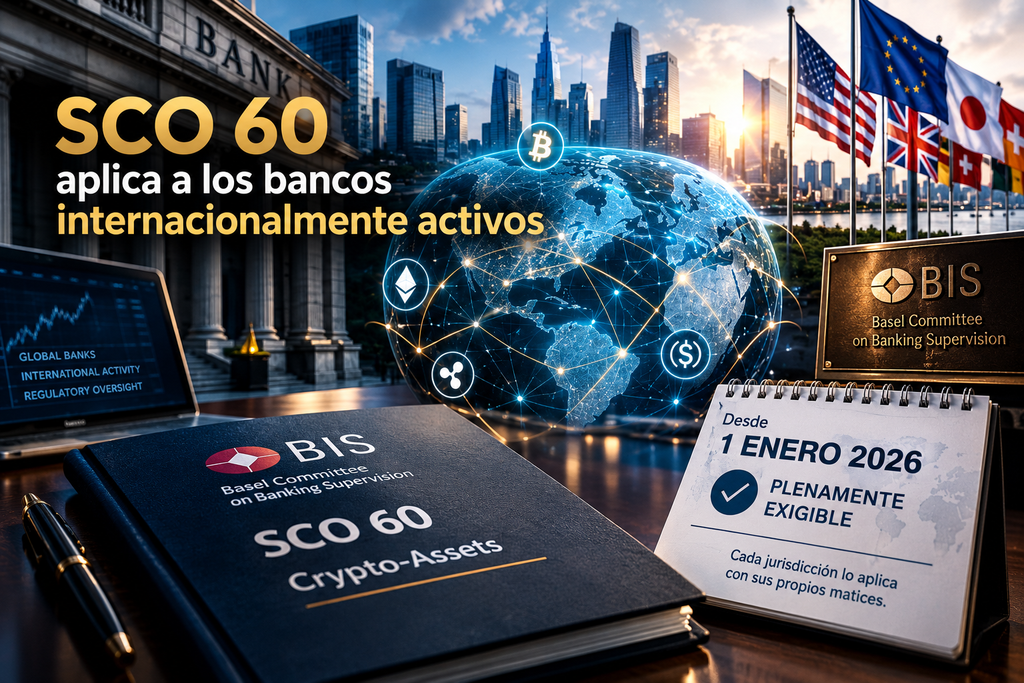
Desde el 1 de enero de 2026 el estándar es plenamente exigible, aunque —como se explica más abajo— cada jurisdicción lo está aplicando con matices distintos.
El error de fondo: confundir la regulación cripto con la política estadounidense
Buena parte del análisis que circula sobre el sector parte de una premisa poco precisa: que la regulación de los activos digitales depende de lo que ocurra en el Congreso de Estados Unidos. Esa idea confunde una regla nacional con un cambio de infraestructura global.
Cómo se regula realmente el sistema financiero global
El sistema financiero internacional no se organiza por países, sino por estándares que emiten organismos supervisores internacionales —el Comité de Basilea, el Fondo Monetario Internacional, el Consejo de Estabilidad Financiera (FSB), el GAFI— y que después cada país transpone a su marco legal. Ninguna ley nacional, por ambiciosa que sea, puede sustituir esa función, simplemente porque su jurisdicción termina en la frontera. Cuando un banco sistémico se plantea mover colateral o liquidez sobre tecnología blockchain, su verdadero problema no es si esa operación es legal en un único país, sino si puede satisfacer simultáneamente a una decena de supervisores distintos. Ese problema —conocido como crossborder compliance— es el cuello de botella real, y ninguna ley estadounidense, sea la Clarity o la que venga después, tiene capacidad para resolverlo por sí sola.
Arbitraje regulatorio: cuando cada jurisdicción interpreta SCO 60 a su manera
Uno de los efectos más relevantes de este proceso es que la implementación de SCO 60 no ha sido uniforme, lo que ha abierto la puerta a un fenómeno conocido como arbitraje regulatorio.
Unión Europea, Reino Unido y Estados Unidos: tres caminos distintos
La Unión Europea ha optado por aplicar una versión transitoria del estándar. Reino Unido se ha comprometido con su propia calibración. Estados Unidos, por su parte, ha rechazado el peso fijo del 1250% en favor de un modelo basado en riesgo. El resultado práctico es que una misma exposición a Bitcoin puede resultar mucho más costosa en capital para un banco en Fráncfort que para uno en Nueva York. Para un banco con presencia internacional, esa divergencia normativa no es un incentivo para acelerar operaciones: suele producir el efecto contrario, ya que la entidad tiende a paralizarse o a alinearse con el estándar más estricto para simplificar su cumplimiento global.
La carta de ISDA al Comité de Basilea
Cuando el sector financiero quiso impulsar cambios en esta norma, no se dirigió al Congreso estadounidense. Un grupo de asociaciones financieras globales, encabezado por ISDA —organización de la que Ripple forma parte desde hace años—, envió una carta directamente al Comité de Basilea solicitando pausar y recalibrar el estándar. El propio comité aceleró una revisión específica durante 2026. Ese gesto ilustra con claridad dónde se toman hoy las decisiones que de verdad condicionan al sector: no en una cámara legislativa nacional, sino en el organismo que define el marco para todos los bancos internacionalmente activos.
Proyecto Agora: la infraestructura que ya se está construyendo
Mientras el debate legislativo estadounidense acaparaba titulares, el Banco Internacional de Pagos avanzaba en paralelo con el Proyecto Agora, su iniciativa insignia de pagos transfronterizos.
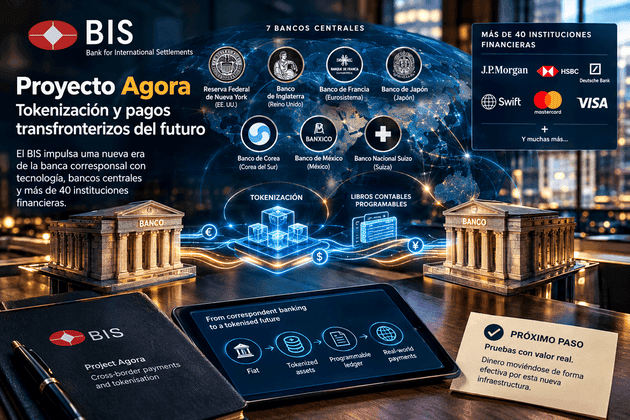
El proyecto explora cómo la tokenización y los libros contables programables podrían transformar el modelo de banca corresponsal, y reúne a siete bancos centrales —entre ellos la Reserva Federal de Nueva York, el Banco de Inglaterra, el Banco de Francia (por el Eurosistema), el Banco de Japón, el Banco de Corea, el Banco de México y el Banco Nacional Suizo— junto a más de 40 instituciones financieras, incluidas JPMorgan, HSBC, Deutsche Bank, Swift, Mastercard y Visa. Su siguiente fase contempla pruebas con valor real, es decir, dinero moviéndose de forma efectiva por esta nueva infraestructura.
Por qué las crisis, no los parlamentos, aceleran la regulación financiera
La historia reciente sugiere que la regulación financiera relevante rara vez avanza de forma gradual a través de comisiones parlamentarias. Suele producirse en saltos bruscos, provocados por episodios de estrés en el sistema.
Chipre 2013, 2008, SVB 2023: los precedentes
En marzo de 2013, en el transcurso de un único fin de semana, Chipre impulsó una quita sobre los depósitos superiores a 100.000 euros y estableció controles de capital. De ese episodio surgió la doctrina europea que después se codificó en toda la Unión. En 2008, décadas de doctrina prudencial se reescribieron en cuestión de meses, dando lugar a Basilea 2.5, Basilea III y la ley Dodd-Frank en Estados Unidos. Más recientemente, en marzo de 2023, la Reserva Federal creó un mecanismo nuevo para respaldar depósitos no asegurados en pleno colapso de Silicon Valley Bank, también en un fin de semana. El patrón se repite: los marcos regulatorios de mayor calado no nacen de meses de enmiendas parlamentarias, sino de una respuesta rápida ante una crisis de liquidez o de confianza.
¿Qué significa esto para el sector de activos digitales?
Conviene ser prudente con las conclusiones que se extraen de todo esto. No implica que un catalizador regulatorio esté garantizado en una fecha concreta, ni que deba interpretarse como una certeza sobre la evolución de ningún activo. Lo que sí sugiere el conjunto de estos elementos —SCO 60, el Proyecto Agora, la revisión en curso del Comité de Basilea, y la posibilidad de que un episodio de estrés financiero acelere decisiones que hoy parecen lejanas— es que el calendario regulatorio del sector no depende únicamente de lo que ocurra en el Congreso estadounidense. Si en algún momento se produce una revisión más favorable del peso de riesgo del 1250%, o si el Proyecto Agora avanza hacia operaciones con valor real, esos serían indicios de un marco cada vez más consolidado a nivel internacional, aunque conviene tratarlos como hipótesis de trabajo, no como hechos consumados.
Conclusión
El fracaso de la ley Clarity en el Senado no debería leerse como una pausa en la regulación de los activos digitales, sino como la confirmación de que el verdadero marco normativo se está construyendo en otro nivel. El estándar SCO 60 Basilea criptoactivos, junto con el Proyecto Agora y el trabajo conjunto del FMI y el FSB, apunta a un proceso que avanza al margen —y por encima— de cualquier legislación nacional concreta. Entender esto cambia por completo cómo debería seguirse la evolución regulatoria del sector: no mirando exclusivamente las votaciones en Washington, sino los movimientos, mucho menos visibles pero mucho más determinantes, que se producen en Basilea y en los organismos que coordinan al sistema financiero a escala global.
Este artículo tiene un carácter informativo y educativo, y no constituye asesoramiento financiero. Invertir en criptomonedas y en mercados financieros implica riesgos, incluida la posible pérdida del capital invertido. Cada persona debe realizar su propio análisis antes de tomar decisiones de inversión.
