
Cuando una empresa real de pagos tiene su propia criptomoneda, lo normal es asumir que si el negocio crece, el token sube con él. Con Stronghold SHX esa idea merece una revisión más cuidadosa. Stronghold es una compañía de infraestructura de pagos con actividad verificable, y SHX es su token, con funciones documentadas dentro del ecosistema. Pero que ambos convivan no significa que todo el éxito de la empresa acabe en manos de quien tiene el token.
En este artículo no voy a decirte si SHX es una buena o mala inversión. Voy a hacer algo más útil: separar lo que se puede demostrar de lo que todavía no, y darte un método para aplicarlo a cualquier token con «utilidad».
Qué es Stronghold SHX y por qué tiene sentido analizarlo
Empecemos siendo justos con el proyecto, porque para cuestionar una tesis primero hay que construir su mejor versión.
Una empresa de pagos con base real
Stronghold opera alrededor de la red ACH de Estados Unidos, el pago por banco (Pay by Bank), integraciones con comercios y servicios financieros para las empresas que usan su red. Hay varios hechos comprobables que refuerzan esa imagen:
- Desde agosto de 2024, Nacha la reconoce oficialmente como Preferred Partner.
- La propia compañía comunicó que 2022 fue su tercer año consecutivo completando la auditoría anual de cumplimiento ACH.
Conviene leer esto con cuidado. Ser socio preferente de Nacha no es una licencia bancaria ni implica que Nacha respalde o garantice a Stronghold. Es un reconocimiento dentro de un programa de socios, ligado a objetivos concretos de la red ACH. Es un dato positivo, pero fácil de inflar hasta convertirlo en una narrativa mucho mayor de lo que es.
El papel del token SHX
SHX no es un adorno puesto junto a una empresa. Tiene funciones documentadas en el ecosistema. La cuestión no es si sirve para algo, sino algo bastante más exigente: ¿necesita todo el éxito de Stronghold pasar por SHX?
Por qué el crecimiento de Stronghold no llega automáticamente al token
Este es el punto donde muchos análisis se quedan cortos.
El precedente de IBM World Wire
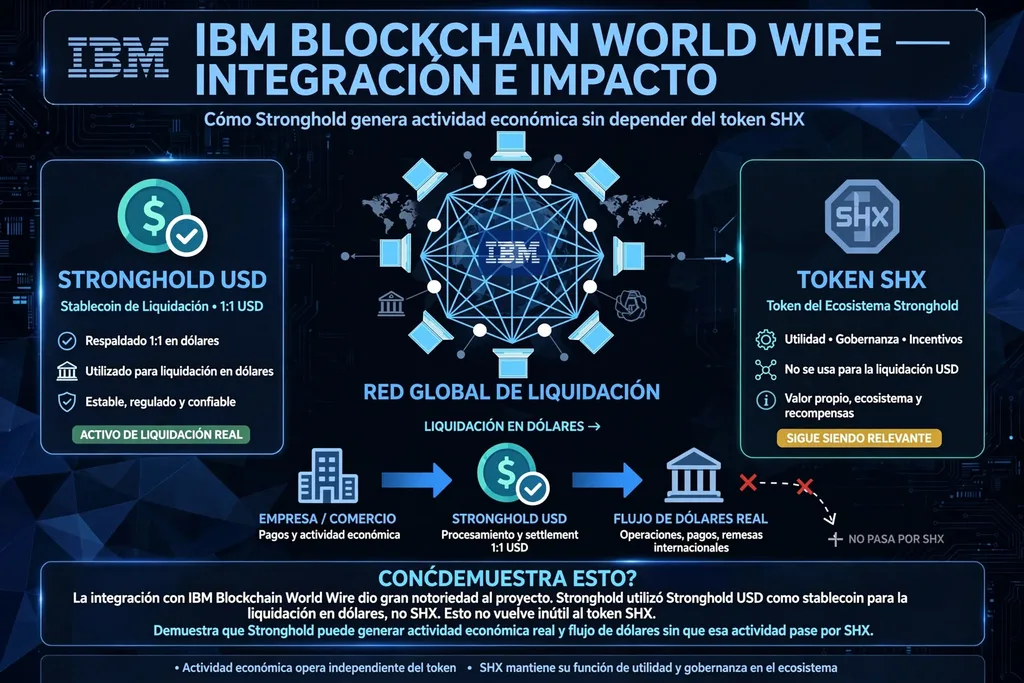
Una de las integraciones que más notoriedad dio al proyecto fue la de IBM Blockchain World Wire. Sin embargo, el activo que Stronghold utilizó para ofrecer liquidación en dólares no fue SHX, sino Stronghold USD, su stablecoin. Eso no vuelve inútil al token. Demuestra algo más relevante: la empresa puede generar actividad económica sin que esa actividad tenga que pasar por SHX.
El negocio actual sigue una lógica parecida
Un comercio puede usar la infraestructura bancaria de Stronghold y terminar recibiendo dólares. Cuando Stronghold financia a un comercio, este también recibe dólares. Es decir, más pagos procesados o más comercios conectados no se traducen de forma directa en más demanda de SHX.
Si el análisis terminara aquí, cometeríamos el error contrario: concluir que el token no captura nada. Y eso tampoco es cierto.
El mecanismo que sí captura valor: el programa de adelantos a comercios
Dentro de su programa de financiación a comercios, Stronghold vincula el token a una comisión que debe pagarse obligatoriamente en SHX.
Cómo funciona el flujo
- Los comercios de StrongholdNet que cumplen ciertas condiciones pueden acceder al Merchant Cash Advance.
- Cuando se origina uno de esos adelantos, se cobra una comisión inicial.
- Esa comisión se paga en SHX.
- Los holders votaron qué hacer con esos tokens: el 70 % se destruye y el 30 % restante se reparte entre quienes aportan capital al programa.
- La propuesta se implementó en abril de 2024.
Aquí hay algo importante: una actividad económica concreta del negocio genera un flujo obligatorio a través del token, y una parte de esos tokens desaparece del suministro. Eso es captura de valor real, no marketing.
Quema no es lo mismo que demanda
Y aquí aparece la distinción que, en mi opinión, más se pasa por alto. Una quema reduce oferta; una compra genera demanda. No son lo mismo.
Para que el mecanismo presione el precio con fuerza, cada nuevo adelanto tendría que requerir una compra nueva de SHX en el mercado. Hoy no se puede demostrar que eso ocurra. Hay una pregunta sin respuesta pública: ¿de dónde salen los SHX con los que se paga esa comisión?
Stronghold, además, tiene un programa de recompensas en SHX, lo que indica que dentro del ecosistema hay tokens que pueden llegar a los usuarios por vías distintas a una compra en el mercado. Sin saber el origen de los tokens usados en la comisión, no se puede convertir automáticamente esa comisión en presión compradora.
El problema de la escala: lo que no sabemos medir
Demostrar que un mecanismo existe es una cosa. Demostrar que tiene tamaño suficiente para afectar al valor del token es otra muy distinta.
El tamaño real de la quema
No existe, en la documentación pública consultada, una forma suficientemente trazable de reconstruir cuántos SHX se han destruido específicamente por las comisiones de este programa desde su implementación. Sabemos que hay quema; no sabemos cuánta.
El suministro contra el que compite
Para dimensionar cualquier quema hay que mirar el suministro al que se enfrenta:
- El suministro máximo de SHX es de 100.000 millones de tokens.
- 60.000 millones están dentro de una estructura de escrow, en 60 tramos de 1.000 millones.
- Un tramo vence cada mes durante cinco años.
Y aquí va un matiz que conviene tener presente: que un tramo venza no significa que 1.000 millones de SHX entren automáticamente al mercado. Los tokens que no se utilizan vuelven a bloquearse otros cinco años. Por tanto, sería incorrecto mirar el calendario y asumir que cada mes aparece un nuevo bloque en circulación.
La estructura del escrow es bastante transparente. Lo que resulta menos claro es la distribución económica del resto. El white paper explica que parte del suministro se distribuyó inicialmente y que el resto lo retuvo el emisor para fines relacionados con el ecosistema, pero reconoce que la asignación exacta no se publica al detalle.
Esto no indica que alguien esconda algo ni que todo el suministro vaya a salir al mercado. Lo que podemos afirmar es más limitado: conocemos bien el máximo y el gran bloqueo de 60.000 millones, pero no con la misma precisión la distribución actual del resto.
La cadena que habría que reconstruir
Para cerrar una tesis de inversión sólida necesitaríamos poder medir cada eslabón:
- Actividad económica del programa (volumen de financiación a comercios).
- SHX utilizado para pagar las comisiones.
- SHX adquirido (¿compra nueva o tokens ya existentes?).
- SHX destruido.
Hoy no se pueden medir todos esos eslabones con datos públicos. Por eso el diagnóstico honesto es inconcluso.
Ventajas y desventajas de la tesis de Stronghold SHX
Ventajas
- Empresa de pagos real, con relaciones verificables con la infraestructura ACH.
- Mecanismo de captura de valor documentado y aprobado por votación de los holders.
- Estructura de escrow transparente para la mayor parte del suministro.
Desventajas
- Gran parte de la actividad de Stronghold puede ocurrir en dólares, sin pasar por el token.
- No se conoce el volumen del programa que exige pagar en SHX.
- No se puede reconstruir públicamente cuánto SHX se ha quemado.
- Se desconoce el origen de los tokens con los que se pagan las comisiones.
- La distribución económica del resto del suministro no está detallada.
Qué datos podrían cambiar esta valoración
Si quisiera revisar mi postura, buscaría tres cosas concretas:
- El volumen real de financiación a comercios que exige pagar en SHX.
- La cantidad de SHX que ese negocio está destruyendo.
- El origen de los SHX usados para pagar las comisiones.
Si esos datos se hicieran públicos, sería posible verificar si el crecimiento de Stronghold llega de forma material al token. Mientras tanto, cualquier escenario alcista o bajista sobre SHX es una hipótesis, no una conclusión.
Tres preguntas para analizar cualquier token con «utilidad»
Esto sirve mucho más allá de este caso. Cuando alguien te enseñe una quema, un programa de staking, uno de recompensas o cualquier otra utilidad, hazte tres preguntas:
- ¿Qué actividad económica genera ese mecanismo?
- ¿Esa actividad requiere realmente usar el token?
- ¿Qué tamaño tiene ese flujo frente al suministro que debe absorber?
Si puedes responderlas, dejas de tener una lista de utilidades y pasas a tener una tesis que se puede poner a prueba.
Errores comunes al evaluar este tipo de proyectos
- Confundir una alianza o un reconocimiento con una garantía o respaldo.
- Asumir que el crecimiento de la empresa equivale al crecimiento del token.
- Tratar una quema como si fuera automáticamente demanda de mercado.
- Mirar el calendario de desbloqueos sin comprobar qué ocurre con los tokens no utilizados.
Un caso comparable
La misma lógica aparece en otros proyectos. En el caso de HBAR, una red puede tener muchísima utilidad sin que esa utilidad se traduzca automáticamente en captura de valor para el token. Con SHX ocurre lo contrario: la captura existe, pero falta demostrar su escala.
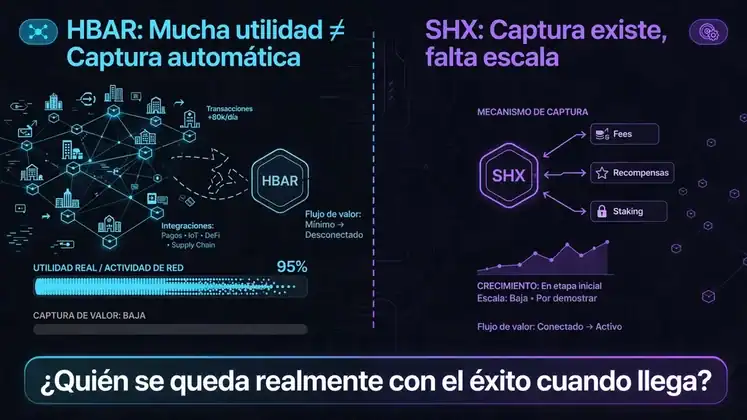
Son dos mecanismos distintos con la misma pregunta de fondo: quién se queda realmente con el éxito cuando llega.
Conclusión: mecanismo demostrado, escala sin demostrar
Lo que sí sabemos sobre Stronghold SHX es que hay una empresa de pagos real, un token con funciones concretas y un mecanismo por el que el 70 % de una comisión pagada en SHX se destruye. Lo que aún no podemos medir es el volumen del negocio que fuerza ese uso, cuánto se ha quemado y de dónde salen los tokens que pagan la comisión.
Mi lectura es que encontrar un mecanismo de captura de valor no basta: hay que medir su escala. Hasta que esas variables sean públicas, lo más prudente es tratar el caso como una tesis abierta y seguir de cerca los datos que podrían cerrarla.
Descargo de responsabilidad: este artículo tiene fines exclusivamente informativos y educativos y no constituye asesoramiento financiero. Invertir en criptomonedas y en mercados financieros implica riesgos, incluida la pérdida total del capital. Investiga por tu cuenta antes de tomar cualquier decisión.
